В этой статье
Вы проводите консультации, делаете сайты, фотографируете или берёте заказы на ремонт. Клиенты уже готовы платить, а вы пока не понимаете, как оформить работу: обязательно ли открывать ИП, сколько придётся отдавать налоговой и что делать после каждого перевода.
Для многих специалистов эти вопросы решает самозанятость. Зарегистрироваться можно через интернет, доходы учитывать в приложении, а налог платить только с полученной оплаты. Но у этого режима есть ограничения. Разберёмся, кому он подходит и как пройти путь от регистрации до первого заказа.
Правила и ссылки проверены 29 сентября 2026 года. Примеры в статье условные.
Что такое самозанятость
Самозанятостью обычно называют работу на специальном налоговом режиме — налоге на профессиональный доход, или НПД. Он позволяет самостоятельно оказывать услуги, выполнять заказы или продавать товары, которые вы изготовили сами.
Для такой работы обычно не нужно регистрировать ИП. При этом индивидуальный предприниматель тоже может применять НПД — если его деятельность соответствует правилам режима. Поэтому «ИП» и «самозанятость» не всегда означают два взаимоисключающих варианта.
По НПД не нужно сдавать налоговую декларацию. Вы передаёте сведения о продажах, а налоговая рассчитывает налог. Это удобно для небольшого дела, в котором хозяин сам выполняет заказы и ведёт учёт.
Кому подходит самозанятость
Ориентироваться лучше на то, как вы зарабатываете. Название профессии само по себе ничего не гарантирует.
На телефоне таблицу можно прокрутить в сторону →
| Ваша работа | Пример |
|---|---|
| Оказываете услуги лично | Проводите консультации, занятия, фотосъёмки |
| Выполняете заказы | Пишете тексты, создаёте дизайн, разрабатываете сайты |
| Делаете товары самостоятельно | Продаёте собственные картины или изделия из дерева, если товар не попадает под ограничения |
| Сдаёте жилое помещение | Получаете плату за аренду квартиры |
Для начала проверьте четыре условия.
Вы работаете без сотрудников по трудовым договорам. Нанять штатного администратора или помощника, оставаясь на НПД, нельзя. Если планируете привлекать подрядчиков, отдельно проверьте схему работы: договор с исполнителем не должен скрывать трудовые отношения.
Вы не занимаетесь перепродажей. Сделать иллюстрацию и продать её заказчику — один случай. Купить готовые постеры и продавать их с наценкой — другой: для такой торговли НПД не подходит.
Ваша деятельность не попадает под специальные запреты. В частности, ограничения касаются торговли товарами с обязательной маркировкой, большинства подакцизных товаров и посреднической работы по агентским договорам. Доход от сдачи нежилого помещения также нельзя облагать НПД. У режима есть и другие исключения — их стоит проверить до регистрации, особенно если бизнес связан с торговлей или работой в интересах третьих лиц. Условия и исключения в разъяснениях ФНС.
Регистрация самозанятости не заменяет разрешения и отраслевые требования, если они нужны для вашей деятельности.
Можно ли совмещать самозанятость с основной работой
Да. Например, вы работаете дизайнером в компании, а по вечерам берёте самостоятельные заказы от других клиентов. Зарплату продолжает оформлять работодатель, а доход от подработки вы учитываете отдельно как самозанятый.
Допустим, компания предлагает сотруднику уволиться, оформить самозанятость и продолжить ту же работу за ежемесячную оплату. Такая схема не становится законной только потому, что сотрудник теперь выдаёт чеки. Здесь имеют значение и ограничение по бывшему работодателю, и фактический характер отношений. Разъяснение ФНС о работе с самозанятыми.
Сколько налогов платит самозанятый
Ставка зависит от того, кто ваш заказчик:
- 4% — если товар или услугу покупает обычный человек;
- 6% — если заказчик — организация или ИП, приобретающий товар или услугу для бизнеса.
При оформлении чека вы указываете тип покупателя. Налоговая рассчитывает сумму автоматически.
Предположим, дизайнер за месяц получил 30 тысяч рублей от частных клиентов и 20 тысяч от компании. Без учёта налогового бонуса расчёт будет таким:
На телефоне таблицу можно прокрутить в сторону →
| От кого получен доход | Доход за месяц | Налог без бонуса |
|---|---|---|
| Частные клиенты | 30 000 ₽ | 4% = 1 200 ₽ |
| Компания | 20 000 ₽ | 6% = 1 200 ₽ |
| Итого | 50 000 ₽ | 2 400 ₽ |
Если в каком-то месяце дохода от самозанятости нет, НПД за этот месяц не возникает. Уже начисленные налоги при этом остаются к уплате.
Что означает бонус 10 тысяч рублей
Пока хватает остатка вычета, фактическая нагрузка составляет 3% при работе с физлицами и 4% при работе с организациями и ИП. В нашем примере налог составит 900 + 800 = 1 700 рублей. Разница в 700 рублей спишется из бонуса.
Вычет применяется автоматически и предоставляется один раз. После его исчерпания действуют обычные ставки 4% и 6%. ФНС о налоговом бонусе.
Почему нужно считать не только налог, но и расходы
НПД начисляется на доход без вычета расходов. Затраты на материалы, рекламу и рабочие программы не уменьшают сумму, с которой рассчитывают налог.
Небольшая налоговая ставка ещё не означает высокую прибыль. Перед тем как назначать цену, полезно посчитать все затраты на заказ и стоимость своего времени. Разъяснения ФНС о расчёте НПД.
Что со взносами, пенсией и больничными
Сам по себе статус плательщика НПД не обязывает платить фиксированные пенсионные взносы. Но и пенсионный стаж за счёт уплаты одного только НПД не формируется. Для пенсионного страхования можно платить добровольные взносы. Если вы одновременно работаете по трудовому договору, пенсионные права формируются также за счёт основной работы. СФР о страховании самозанятых.
С 2026 года у самозанятых появилась отдельная возможность добровольно застраховаться на случай временной нетрудоспособности. Право на пособие возникает при выполнении условий программы, включая необходимый период уплаты взносов. Одна регистрация самозанятости не даёт оплачиваемый больничный автоматически. ФНС о добровольном страховании.
Как зарегистрировать самозанятость
Оформление доступно через приложение «Мой налог», его веб-кабинет, Госуслуги или уполномоченный банк. Госпошлину за регистрацию плательщиком НПД платить не нужно. Статус будет одинаковым — выбирайте удобный способ.
Ниже — основной порядок для совершеннолетнего гражданина России. Для несовершеннолетних и иностранных граждан условия и доступные способы регистрации отличаются.
«Для регистрации в качестве плательщика НПД не требуется собирать пакет документов, оплачивать госпошлину и посещать налоговую инспекцию».
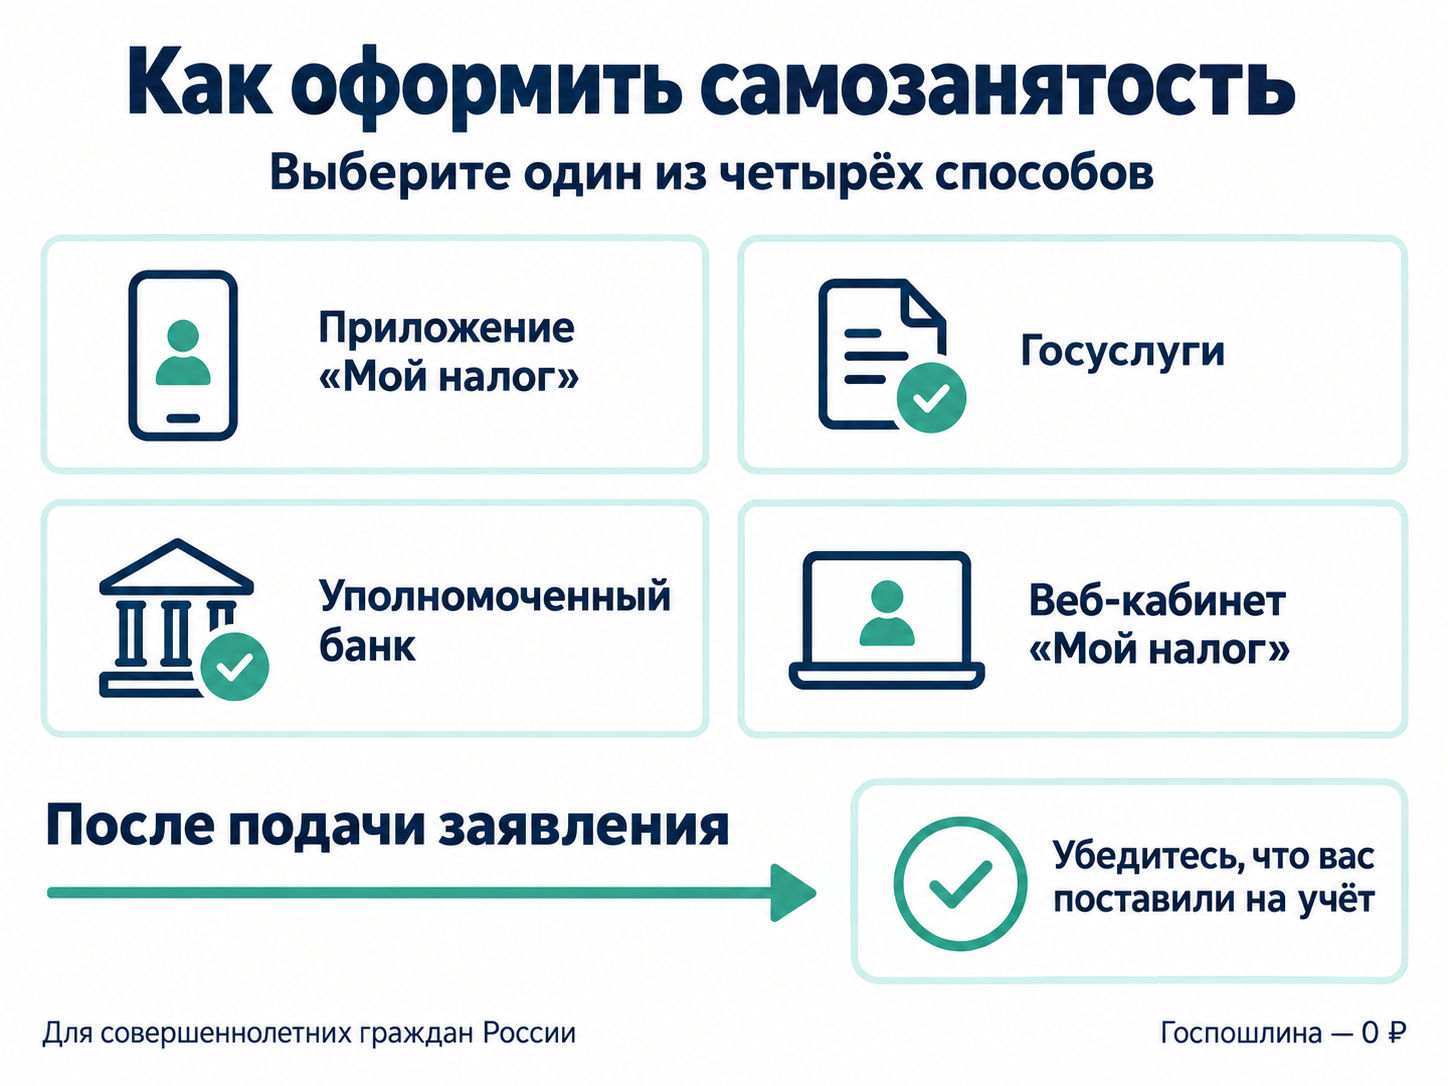
Через приложение «Мой налог»
Это удобный вариант, если вы хотите в одном месте регистрировать доходы, выдавать чеки и видеть начисленный налог.
- Установите официальное приложение. Ссылки на него есть на странице НПД на сайте ФНС.
- Выберите способ регистрации. Можно использовать учётную запись Госуслуг, данные личного кабинета налогоплательщика или паспорт РФ.
- Подтвердите данные. При регистрации по паспорту потребуется его сфотографировать и сделать селфи. При входе через существующую учётную запись следуйте подсказкам сервиса.
- Укажите регион деятельности и проверьте сведения. Если работаете дистанционно, учитывайте правила определения места деятельности из разъяснений ФНС.
- Отправьте заявление и проверьте результат. Убедитесь, что пришло подтверждение постановки на учёт. Сам факт установки приложения ещё не означает, что вы зарегистрированы.
Справку о постановке на учёт можно сформировать в «Мой налог». Она пригодится, например, если компания попросит подтвердить ваш статус.
Через Госуслуги
Найдите услугу регистрации в качестве самозанятого, проверьте заполненные данные, укажите регион деятельности и отправьте заявление. Затем дождитесь результата в личном кабинете.
После регистрации определитесь, где будете учитывать доходы и выдавать чеки. Для этого можно пользоваться «Мой налог» или подключённым сервисом партнёра ФНС.
Через банк
В приложении банка найдите раздел для самозанятых и пройдите регистрацию. Такую возможность предоставляют банки из перечня партнёров ФНС.
Перед подключением посмотрите, как устроен учёт доходов: какие поступления банк передаёт в налоговую автоматически, какие нужно отмечать самостоятельно и как исправлять ошибки. Это особенно полезно, если на одну карту приходят и деньги от клиентов, и личные переводы.
Через веб-кабинет
Если не хотите устанавливать приложение, используйте веб-кабинет «Мой налог». В нём также можно пройти регистрацию и работать с доходами. Это отдельный сервис для НПД — его не стоит путать с обычным личным кабинетом физического лица.
Что делать после регистрации
Удобно сразу настроить простой порядок работы с каждым заказом.
Сначала договоритесь об услуге. Что именно вы сделаете, сколько это стоит, когда будет готово и как клиент заплатит. Например, «дизайн презентации из 15 слайдов, два этапа согласования, срок — семь рабочих дней» понятнее, чем просто «дизайн».
Затем выберите способ оплаты. На старте это может быть перевод или наличные. Если продаёте через интернет и хотите предложить клиенту оплату картой по ссылке, можно подключить платёжный сервис. Разные варианты разбираем в статье о приёме платежей.
После получения денег оформите чек. Он нужен и для учёта дохода, и для клиента. Скриншот банковского перевода его не заменяет. Для обычной прямой оплаты вы создаёте чек в «Мой налог» или используете сервис с настроенной передачей данных. ФНС о чеках самозанятых.
Следите за начисленным налогом. Обычно уведомление приходит не позднее 12-го числа следующего месяца, а заплатить нужно не позднее 28-го. Первый налоговый период после регистрации длиннее: он включает остаток месяца регистрации и следующий месяц. Например, при регистрации в сентябре первое начисление за сентябрь и октябрь придёт в ноябре. Ориентируйтесь на уведомление в приложении. ФНС о первом налоговом периоде и сроках уплаты.
Отдельно полезно вести собственный учёт расходов. В «Мой налог» вы видите доход и налог, но эти цифры не отвечают на вопрос, сколько вы заработали после всех затрат.
Если заказов пока нет или дело начинает расти
Нет заказов. Можно сохранять статус: обязательного минимального НПД за месяцы без дохода нет. Не нужно придумывать продажи или формировать нулевые чеки.
Приближаетесь к лимиту. Заранее оцените ожидаемые оплаты до конца года. Если выручка уже достигла 2,3 млн рублей, крупный следующий заказ может привести к утрате права на НПД. Не откладывайте выбор другого режима до момента, когда деньги уже пришли.
Понадобились сотрудники или появилась перепродажа. Это повод пересмотреть оформление бизнеса, даже если до лимита дохода ещё далеко.
Передумали работать на себя. Сняться с учёта можно через «Мой налог». Уже начисленные налоги после этого не исчезают.
Самозанятость позволяет начать с понятного объёма обязанностей: проверить условия режима, зарегистрироваться, учитывать полученную оплату, выдавать чеки и платить начисленный налог. Дальше способ работы можно менять вместе с вашим делом — когда появятся новые клиенты, регулярные продажи или задачи, которые удобнее автоматизировать.
Частые вопросы
Кому подходит самозанятость? Тем, кто оказывает услуги лично, выполняет заказы, делает товары самостоятельно или сдаёт жилое помещение — при работе без сотрудников по трудовым договорам.
Какой лимит дохода? Не более 2,4 млн ₽ за календарный год. Лимит считается за год, а не за месяц.
Сколько налогов платит самозанятый? 4% с доходов от физлиц и 6% — от организаций и ИП. Сумму налоговая считает автоматически по чекам.
Что такое бонус 10 000 ₽? Это налоговый вычет при первой регистрации: деньги на карту не переводят, за их счёт уменьшается налог. Пока остаток есть, нагрузка фактически 3% и 4%, после исчерпания — 4% и 6%.
Можно ли совмещать с основной работой? Да, но нельзя проводить через НПД оплату от текущего работодателя, а также от бывшего, если после увольнения прошло меньше двух лет.