В этой статье
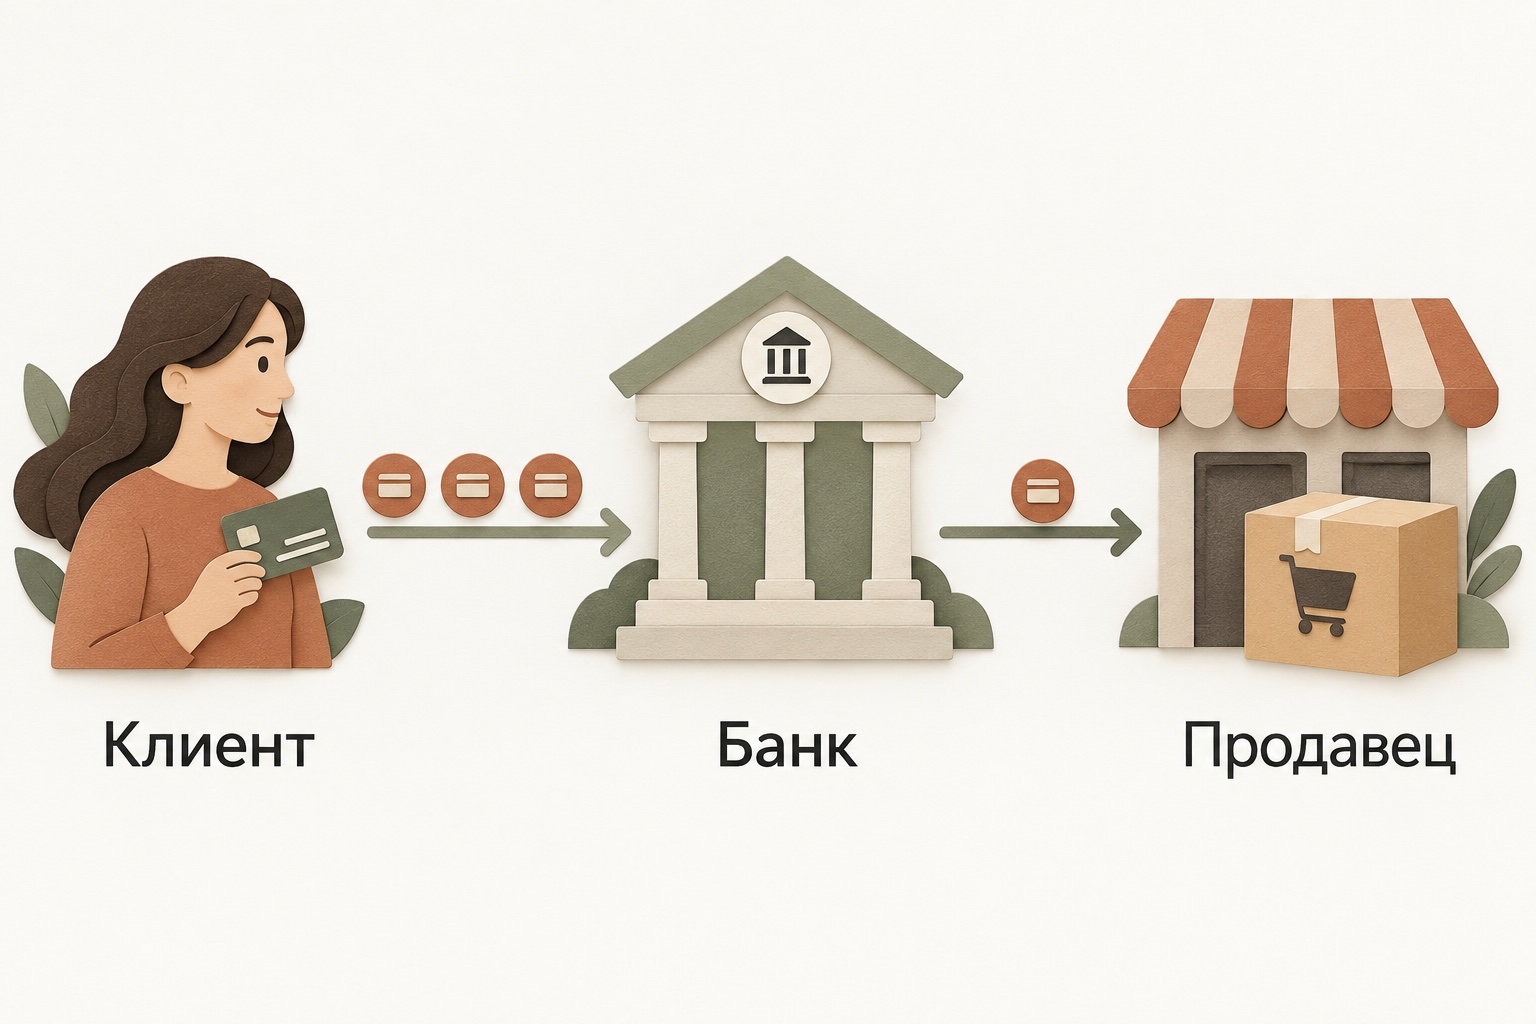
Рассрочка — это способ продать дорогой продукт клиенту, у которого нет всей суммы сразу. Работает она не как «оплата долями от продавца»: деньги вперёд платит банк, а покупатель потом рассчитывается с банком.
Дальше — как устроена механика, кто в итоге платит проценты, сколько вариантов рассрочки дают пять систем из нашего каталога и что проверить, прежде чем включать её.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
Как работает рассрочка от банка при оплате товара или обучения
Схема одинаковая для курса, обучения и физического товара. На стороне Робокассы она описана так:
- Покупатель выбирает рассрочку или кредит среди способов оплаты — на сайте, по ссылке или в боте.
- Заполняет анкету и получает решение банка онлайн, без визита в отделение.
- При одобрении подписывает договор дистанционно.
- Банк перечисляет продавцу полную сумму покупки и дальше самостоятельно работает с заёмщиком.
- Клиент платит банку по графику — дальнейшие списания проходят автоматически.
Ключевой момент для продавца: вы получаете всю сумму сразу, а не собираете её частями от клиента. Кассового разрыва нет — можно запускать поток, платить за трафик и закрывать обязательства, не дожидаясь последнего платежа покупателя.
Второй момент: рассрочка — это не то же самое, что подписка или приём платежей частями силами продавца. Здесь кредитный риск и вся работа с неплательщиком лежат на банке или BNPL-сервисе, а не на вас.
Кто платит проценты: продавец или клиент
Финансирование покупки не бывает бесплатным — вопрос только в том, кто его оплачивает. Вариантов два, и выбирает между ними продавец.
Платит клиент. Покупатель получает кредит или рассрочку с процентами: он платит банку по графику, и итоговая сумма получается больше цены товара. Вы получаете свою полную стоимость, клиент — возможность растянуть платежи. Этот вариант обычно используют, когда срок длинный, а продукт дорогой.
Платит продавец. Вы берёте удорожание на себя и показываете клиенту «рассрочку 0%». Стоимость финансирования при этом не исчезает — она либо зашита в цену продукта, либо удерживается банком или платёжным сервисом как часть условий. Именно поэтому одинаковая рассрочка у разных продавцов стоит по-разному.
Почему ставка зависит от срока. Чем дольше банк финансирует покупку, тем дольше он не получает свои деньги обратно и тем выше риск, что клиент перестанет платить. Поэтому диапазон ставок всегда растёт вместе со сроком — это хорошо видно в наших данных:
- Робокасса: ОТП — от 7,7% на 3 месяца до 28,4% на 24 месяца.
- Продамус: Т-Банк — 3–36 месяцев, 10,26–45,65%; СберБанк — 6–36 месяцев, 15,3–35%.
- Getplatinum: Т-Банк — 3–36 месяцев, 9,7–40%; «Покупай со Сбером» — 6–36 месяцев, 13,6–35,9%.
Конкретный процент зависит от банка, срока, суммы и профиля клиента, поэтому ставку подтверждают при подключении — по каждому банку отдельно.
Сколько вариантов рассрочки у пяти систем
На телефоне таблицу можно прокрутить в сторону →
| Система | Варианты рассрочки | Оплата частями |
|---|---|---|
| Продамус | 7 | 4 варианта |
| Getplatinum | 4 | 2 варианта |
| Робокасса | 1 (ОТП) | 2 варианта |
| ЮKassa | 1 | 1 вариант |
| CloudPayments | 1 | сервис «Долями» |
Разница между «рассрочкой» и «оплатой частями» принципиальная. Рассрочка — это банковский продукт с анкетой, одобрением и договором: суммы крупные, срок до 36 месяцев. Оплата частями (BNPL) — короткие разбивки на несколько платежей с мгновенным решением: суммы меньше, оформление быстрее, но и лимиты скромнее. Одна система может поддерживать оба формата, и для продаж обучения это удобно: дорогие пакеты уходят в рассрочку, а недорогие — в оплату частями.
Обратите внимание: CloudPayments самозанятых не подключает, работает только с ИП и ООО; в таблице у него указан один вариант рассрочки и BNPL-сервис «Долями» — точный набор вариантов и условия по нему подтверждают при подключении. Остальные четыре системы — для всех форм.
Сверить варианты рассрочек и оплаты частями по всем пяти системам, вместе с комиссиями и сроками выплат, можно в полной таблице сравнения.
Условия банков: суммы, сроки и ставки
По данным нашего каталога, вот что стоит за вариантами рассрочки у Продамуса:
На телефоне таблицу можно прокрутить в сторону →
| Банк или брокер | Сумма | Срок | Диапазон ставок |
|---|---|---|---|
| Т-Банк | 3 500 – 670 000 ₽ | 3–36 мес | 10,26–45,65% |
| СберБанк | 4 000 – 600 000 ₽ | 6–36 мес | 15,3–35% |
| ОТП | 3 200 – 278 000 ₽ | 3–24 мес | 7,9–37% |
| Брокер «Всегда Да» | 3 500 – 500 000 ₽ | 3–36 мес | 8,2–45% |
| Брокер «Директ Кредит» | 1 000 ₽ – 1 млн | 6–36 мес | 15,5–38% |
| «Фреш Кредит» | 5 000 ₽ – 1 млн | 6–36 мес | 13–39,5% |
У Getplatinum набор другой: Т-Банк (3–36 месяцев, 9,7–40%), брокер «Всегда Да» (6–24 месяца, 13,6–27%), «Покупай со Сбером» (6–36 месяцев, 13,6–35,9%) и «Ресурс Развития» — для граждан Беларуси и Казахстана (6–24 месяца, 25–36%). Последний вариант стоит отдельно проверить, если у вас учатся клиенты из этих стран: рассрочка для граждан Беларуси и Казахстана — редкое условие, и его наличие уточняют при подключении.
У Робокассы рассрочка одна, через ОТП Банк и МФК ОТП Финанс, с лимитом покупки до 500 000 ₽. Зато оплата частями представлена двумя вариантами — BNPL-сервисами вроде Яндекс Сплита и «Подели».
Как рассрочка влияет на конверсию и средний чек
Эффект объясняется просто: рассрочка снимает главный барьер — цену здесь и сейчас.
- Больше доходящих до покупки. Часть аудитории отказывается не потому, что продукт не нужен, а потому, что сумма не помещается в бюджет месяца.
- Выше средний чек. Когда платёж разбит, клиент легче соглашается на расширенный пакет, сопровождение или более длинную программу.
- Меньше отказов по финансовой причине — на этапе оформления заказа и в брошенных корзинах.
- Продавец получает деньги сразу, а значит, может вкладывать их в запуск, не дожидаясь поступлений.
Обратная сторона тоже есть. Рассрочка добавляет шаг в оформление заказа: клиенту нужно заполнить анкету и дождаться решения банка. Если этот шаг неудобно встроен в оплату, часть покупателей отвалится на нём — поэтому смотреть надо не только на факт подключения, но и на то, как рассрочка выглядит в чекауте. Часть сервисов показывает варианты прямо на странице оплаты, часть требует отдельного перехода. Все крупные системы в нашем каталоге поддерживают оплату по ссылке, QR-коду и в ботах, так что рассрочку можно предлагать и без сайта.
Ещё один момент, который влияет на результат сильнее, чем ставка: как вы подаёте рассрочку. Вариант «оплата частями от 7 500 ₽ в месяц» работает лучше, чем строчка «доступна рассрочка» мелким шрифтом под кнопкой. Если рассрочка есть у нескольких банков, покажите клиенту, что выбрать можно на месте и решение приходит за пару минут, — иначе он уйдёт выяснять это у поддержки и не вернётся.
Что проверить перед подключением
- Кто несёт удорожание. Уточните, удерживается ли стоимость финансирования из вашей выплаты, и как это будет видно в отчётах сервиса.
- Минимальная и максимальная сумма. У банков разброс большой: от 1 000 ₽ у «Директ Кредит» до 1 млн у брокеров. Если вы продаёте курсы по 8 000 ₽, часть банков отсеется сама.
- Список банков и сроков. Чем больше банков, тем выше шанс одобрения: отказ в одном не означает отказ во всех.
- Доступность для вашей формы бизнеса. Самозанятым рассрочку дают четыре системы из пяти.
- Выплаты по рассроченным заказам. Уточните, приходят ли деньги сразу после одобрения банка или с задержкой, — от этого зависит ваш график.
- Что с чеком. Вы получаете всю сумму сразу, поэтому чек формируется на полную стоимость, а не на каждый платёж клиента. Если чек формирует сервис автоматически, проверьте, что он это делает и для рассроченных заказов.
- Возвраты. Заранее выясните порядок действий при возврате и при отказе банка в одобрении — чтобы не выяснять это в момент спора с клиентом.
- Отличается ли комиссия за платёж в рассрочку от обычной ставки за карты.
Подробнее о том, как выбрать сервис под свой тип продаж, — в статье платёжная система для самозанятого.
Частые вопросы
Кто платит проценты за рассрочку — продавец или клиент?
Возможны оба варианта, и выбирает продавец. Либо клиент платит банку проценты по графику, либо продавец берёт удорожание на себя и показывает «0%» — тогда стоимость финансирования зашита в цену или удерживается банком.
Почему ставка зависит от срока рассрочки?
Чем дольше банк ждёт возврата денег, тем выше его риск. Поэтому диапазон растёт вместе со сроком: у Робокассы — 7,7% на 3 месяца и 28,4% на 24 месяца.
Сколько вариантов рассрочки дают платёжные системы?
По нашему каталогу: у Продамуса — 7 вариантов рассрочки и 4 варианта оплаты частями, у Getplatinum — 4 и 2, у Робокассы, ЮKassa и CloudPayments — по одному варианту рассрочки.
Подключают ли рассрочку для самозанятых?
Да, Продамус, Робокасса, ЮKassa и Getplatinum работают с самозанятыми и предлагают рассрочку. CloudPayments подключает только ИП и ООО.
Получит ли продавец деньги сразу при оплате в рассрочку?
Да. Банк перечисляет продавцу полную сумму покупки и дальше сам работает с заёмщиком — вы не ждёте платежей клиента.
Что с чеком при оплате в рассрочку?
Чек формируется на полную стоимость, потому что вы получаете всю сумму сразу, а не частями. При автоматическом формировании убедитесь, что сервис формирует чеки и по рассроченным заказам.