В этой статье
Интернет-эквайринг — это приём оплаты картой, через СБП или другой электронный способ на сайте, по ссылке или в приложении. Покупатель вводит данные карты, деньги списываются с его счёта и через несколько дней приходят вам — за вычетом комиссии сервиса.
Простыми словами: вы не ждёте перевода от незнакомого человека и не сверяете вручную, дошла ли оплата. Платёжный сервис принимает деньги, подтверждает платёж и перечисляет выручку одной суммой на ваш счёт или карту.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
Кто участвует в платеже и куда идут деньги
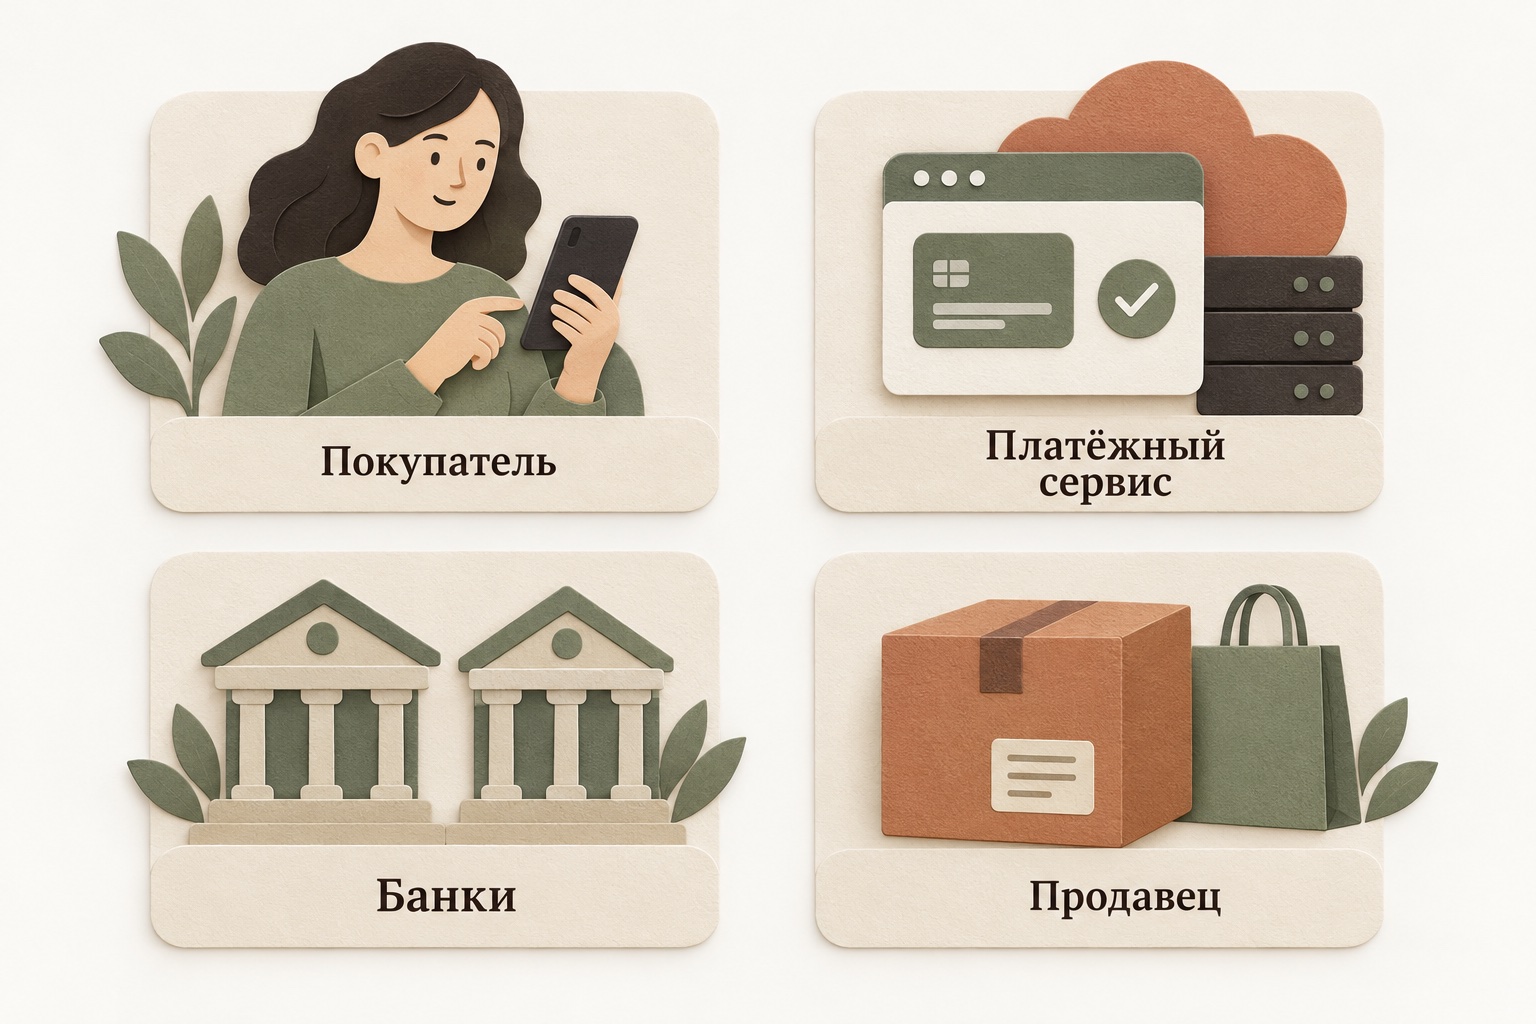
Схема кажется сложной только на бумаге. В каждой онлайн-оплате участвуют четыре стороны.
- Покупатель и его банк (банк-эмитент). Эмитент выпустил карту, которой платит клиент. Его задача — проверить, есть ли на счёте деньги, и списать сумму.
- Платёжная система. Visa, Mastercard, «Мир», СБП — это правила и маршрут, по которому запрос на оплату идёт от банка покупателя к банку магазина. Платёжная система устанавливает размер интерчейнджа.
- Банк-эквайер. Банк, который обслуживает продавца: проводит операции, зачисляет деньги и несёт риски по спорным платежам — чарджбэкам.
- Магазин. Вы. Получаете оплату за вычетом комиссии.
Деньги идут так: клиент платит 5 000 ₽ на вашем сайте, банк-эмитент списывает сумму, платёжная система передаёт её банку-эквайеру, а тот зачисляет деньги продавцу. Из суммы удерживается комиссия — её части получают банк покупателя, банк-эквайер и платёжный сервис, поэтому на счёт приходит меньше, чем заплатил покупатель.
Мгновенной выплаты не бывает. По нашему каталогу сроки такие: CloudPayments — следующий рабочий день, ЮKassa — 2 рабочих дня, Продамус — на второй рабочий день, Getplatinum — 1–3 рабочих дня, Робокасса — по запросу или автоматически. Точный график выплат фиксируется в договоре.
Если вы подключаетесь через агрегатор, деньги вам перечисляет сервис, а не покупатель напрямую. Это важно для бухгалтерии: в выписке будет одно поступление от платёжной системы, а не десятки мелких переводов.
Как проходит платёж по шагам
- Покупатель нажимает «Оплатить» и вводит данные карты на платёжной странице. Данные уходят не вам, а в платёжный сервис — вы их не видите и не храните.
- Сервис отправляет запрос в платёжную систему, а та — в банк, выпустивший карту.
- Банк покупателя проверяет, есть ли на счёте деньги, и подтверждает операцию. Если нужно, клиента просят подтвердить платёж кодом из SMS или в приложении банка — это 3-D Secure.
- Сумма списывается со счёта покупателя и через банк-эквайер доходит до продавца за вычетом комиссии.
- Сервис присылает уведомление об оплате — письмом, в личном кабинете или по API. По нему вы открываете доступ к курсу, отправляете товар или формируете чек.
Сама оплата занимает секунды, а зачисление денег вам — отдельный процесс: по нашему каталогу выплата занимает от следующего рабочего дня до 2–3 рабочих дней, у Робокассы — по запросу. Поэтому выручка от продажи в пятницу вечером может прийти только в середине следующей недели — это стоит учитывать в кассовом планировании.
Механику проведения операции — как запрос идёт от банка к банку и что происходит на каждом шаге — подробно разбирают в материале Яндекса об эквайринге.
Отдельно про чарджбэк — оспаривание платежа. Покупатель вправе обратиться в свой банк и потребовать деньги назад, например если товар не пришёл или услуга не оказана. Тогда сумму списывают у продавца, а разбираться приходится платёжному сервису и вам, с документами и перепиской. Именно из-за этого риска сервисы смотрят на отрасль и историю продавца: у бизнеса с частыми возвратами требования при подключении строже, а ставка может быть выше.
Чем интернет-эквайринг отличается от торгового и от переводов на карту
На телефоне таблицу можно прокрутить в сторону →
| Признак | Интернет-эквайринг | Торговый эквайринг | Перевод на карту |
|---|---|---|---|
| Где происходит оплата | Сайт, ссылка, приложение, мессенджер | Терминал или касса в точке продаж | Приложение банка покупателя |
| Что нужно от продавца | Договор с сервисом и настроенный приём | Терминал и договор с банком | Только номер карты |
| Кто подтверждает оплату | Автоматически | Кассир или покупатель на терминале | Никто, вы сверяете поступления вручную |
| Чек | У ИП и ООО — касса по 54-ФЗ, у самозанятых — чек в «Мой налог» | Кассовый чек | У самозанятых — чек в «Мой налог» |
| Комиссия | 2,7–3,9% по нашему каталогу | Обсуждается с банком отдельно | Как правило, нет |
| Когда не подходит | Нужен приём вручную, заказов мало | Продажи только офлайн | Поток платежей растёт |
Главное отличие — кто контролирует платёж. При переводе вы вручную сверяете поступления и вручную открываете доступ к курсу или отправляете товар. При эквайринге платёж подтверждается системой, и выдачу можно автоматизировать: клиент оплатил — доступ открылся.
Разница между интернет- и торговым эквайрингом техническая. В торговом карта физически присутствует: её вставляют в терминал и подтверждают ПИН-кодом. В интернете карты нет, поэтому риск мошенничества выше — отсюда дополнительные проверки вроде 3-D Secure и более строгие требования к продавцу при подключении.
Как подключить интернет-эквайринг — пошаговый разбор, какие документы понадобятся и сколько это занимает.
Что такое агрегатор платежей и почему ЮKassa или Продамус — не банк
Агрегатор — это платёжный сервис, который уже подключён к нескольким банкам и способам оплаты и продаёт вам готовый доступ к ним. Вы заключаете один договор, получаете один личный кабинет и одну интеграцию, а внутри неё доступны карты, СБП, SberPay, оплата по счетам и рассрочки.
В нашем каталоге пять таких сервисов: Продамус, Робокасса, ЮKassa, Getplatinum и CloudPayments. Все они дают продавцу один договор и один кабинет, и ни один из них не банк в том смысле, что вы не открываете там счёт: расчёты идут через банки-партнёры, а сервис отвечает за интеграцию, кабинет, поддержку и антифрод.
Практические следствия из этого простые:
- Договор у вас с сервисом, а не с банком. Спорить о выплате или удержании вы будете с ним.
- Одна интеграция вместо пяти. Подключаете платёжную форму один раз — получаете сразу все доступные способы оплаты.
- Ставка включает надбавку агрегатора. За удобство вы платите чуть больше, чем при прямом договоре с банком, но и требований к вам обычно меньше.
Если оборот большой и есть свой юрист с бухгалтером, прямой договор с банком-эквайером может оказаться выгоднее. Для самозанятого и небольшого бизнеса агрегатор почти всегда проще: заявка занимает минуты, а не недели переговоров.
Из чего складывается стоимость
Ставка эквайринга — не одна цифра, а сумма из четырёх частей.
- Интерчейндж. Это часть комиссии, которую получает банк-эмитент, то есть банк покупателя. Размер устанавливает платёжная система, и он зависит от типа карты, страны выпуска и категории продавца. Продавец на интерчейндж практически не влияет — это рыночная величина.
- Ставка банка-эквайера. Плата за обслуживание: процессинг, зачисление денег, риски по чарджбэкам. Эта часть зависит от оборота, отрасли и истории продавца.
- Надбавка платёжного сервиса. Интеграция, личный кабинет, поддержка, антифрод, дополнительные способы оплаты. Именно эту часть вы обсуждаете при подключении.
- НДС. Услуга облагается налогом. Одни сервисы показывают ставку с ним, другие указывают его отдельно: у ЮKassa в каталоге — 3,5% + НДС, у остальных систем пометки про НДС нет.
Комиссия считается процентом от суммы платежа и удерживается автоматически: на счёт вы получаете уже очищенную сумму, отдельно платить ничего не нужно. Дополнительные услуги тарифицируются отдельно — встроенная касса у ЮKassa стоит +1% от чека, у CloudPayments +1,5%, а у Робокассы есть комиссия 50 ₽ за вывод суммы меньше 20 000 ₽.
Итоговая цифра — та, что попадёт в ваш договор. Витринная ставка обычно описывает базовый тариф, а фактическая зависит от оборота и категории. Комиссия за эквайринг — подробный разбор ставок и способов их снизить.
Что нужно, чтобы начать принимать оплату на сайте
- Статус продавца. Самозанятый, ИП или ООО — четыре из пяти сервисов каталога подключают самозанятых. CloudPayments работает только с ИП и ООО.
- Способ приёма. Платёжная форма на сайте, страница оплаты, ссылка в переписке, QR-код или счёт для юрлица. Сайт при этом не обязателен.
- Заявка и договор. Заполняете данные, подтверждаете деятельность, подписываете договор электронно.
- Техническая часть. Готовый модуль для вашей CMS, помощь разработчика или встроенный конструктор сервиса. Если сайта нет, сервис выдаёт готовую платёжную ссылку.
- Тестовый платёж. Перед запуском проведите оплату на минимальную сумму: убедитесь, что деньги дошли, уведомление пришло, а чек сформирован.
Частые вопросы
Что такое интернет-эквайринг простыми словами?
Это возможность принимать оплату картой или через СБП онлайн: на сайте, по ссылке или в приложении. Платёжный сервис принимает деньги от покупателя, удерживает комиссию и перечисляет вам выручку одной выплатой.
Чем интернет-эквайринг отличается от торгового эквайринга?
Торговый работает там, где карта физически есть: терминал в магазине, ПИН-код, бумажный чек. Интернет-эквайринг — оплата без карты: клиент вводит данные на сайте. Из-за этого риски выше, поэтому и проверки строже.
Можно ли принимать оплату без ИП?
Да. Продамус, Робокасса, ЮKassa и Getplatinum подключают самозанятых на НПД. Единственное исключение в нашем каталоге — CloudPayments, там нужны ИП или ООО.
ЮKassa и Продамус — это банки?
Нет. Это платёжные сервисы-агрегаторы: договор вы заключаете с ними, а расчёты идут через банки-партнёры. Деньги вам перечисляет сервис, а не покупатель напрямую.
Нужна ли онлайн-касса?
ИП и ООО по 54-ФЗ обязаны выдавать кассовый чек — у части сервисов касса встроена бесплатно, у ЮKassa это +1% от чека, у CloudPayments +1,5%. Как это работает при интернет-эквайринге, разобрано в справке ЮKassa по чекам 54-ФЗ. Самозанятым касса не нужна: чек формируется в «Мой налог».
Сколько стоит интернет-эквайринг?
По нашему каталогу карты РФ — от 3,5% (ЮKassa с НДС, Getplatinum) до 3,9% (Робокасса), у Продамуса — 3,8%. СБП у Робокассы — 2,7%, у остальных ставка зависит от условий. Точную ставку подтверждают при подключении.