В этой статье
Принимать оплату на личную карту самозанятому закон не запрещает. Проблема не в самой оплате, а в том, как она выглядит со стороны банка: десятки переводов от разных людей на личную карту — типичный маркер для финансового мониторинга.
Разберём по порядку: законно ли это, почему банк задаёт вопросы, что он запрашивает и как составить пояснения, что делать при ограничении операций, чем опасна карта третьего лица и почему платёжная ссылка снимает вопрос.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
Можно ли самозанятому принимать оплату на личную карту
Да, запрета нет. Самозанятый вправе получать доход от клиентов на свою банковскую карту или счёт — расчётный счёт открывать не обязательно, это право, а не обязанность. Налог при этом платится одинаково: доход есть доход, и чек в «Мой налог» нужно формировать независимо от того, куда пришли деньги.
Важная оговорка: статус самозанятого не выводит вас из-под банковского контроля. Банк исполняет требования закона № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма» и обязан понимать, откуда деньги на счёте. Если характер поступлений не укладывается в обычную картину расходов и доходов физлица, он вправе запросить пояснения.
Банк при этом не обязан предупреждать и не всегда объясняет причину — это и раздражает больше всего. Но сама по себе постановка вопроса не означает обвинения: у вас есть законный источник дохода, и его нужно описать.
Почему банк задаёт вопросы при потоке однотипных поступлений
Причины, по которым запросы приходят чаще всего, перечисляет профильный портал по 115-ФЗ:
- Регулярные поступления на карту — например, по несколько платежей в день.
- Переводы от большого количества физических лиц — разных, незнакомых между собой.
- Переводы от юридических лиц на карту физлица.
- Резкий рост оборотов по сравнению с вашей обычной активностью.
- Операции, нехарактерные для обычного финансового поведения клиента, — например, крупная сумма сразу после открытия счёта.
- Поступления без понятного назначения платежа или с формулировкой вроде «перевод».
Картина выглядит подозрительно не из-за суммы, а из-за структуры: личная карта обычно не используется как рабочий счёт. Когда по ней идут однотипные поступления от множества разных людей, у банка возникает вопрос — это доходы от деятельности, переводы между своими счетами или транзит чужих денег.
Что запрашивает банк и как составить пояснения
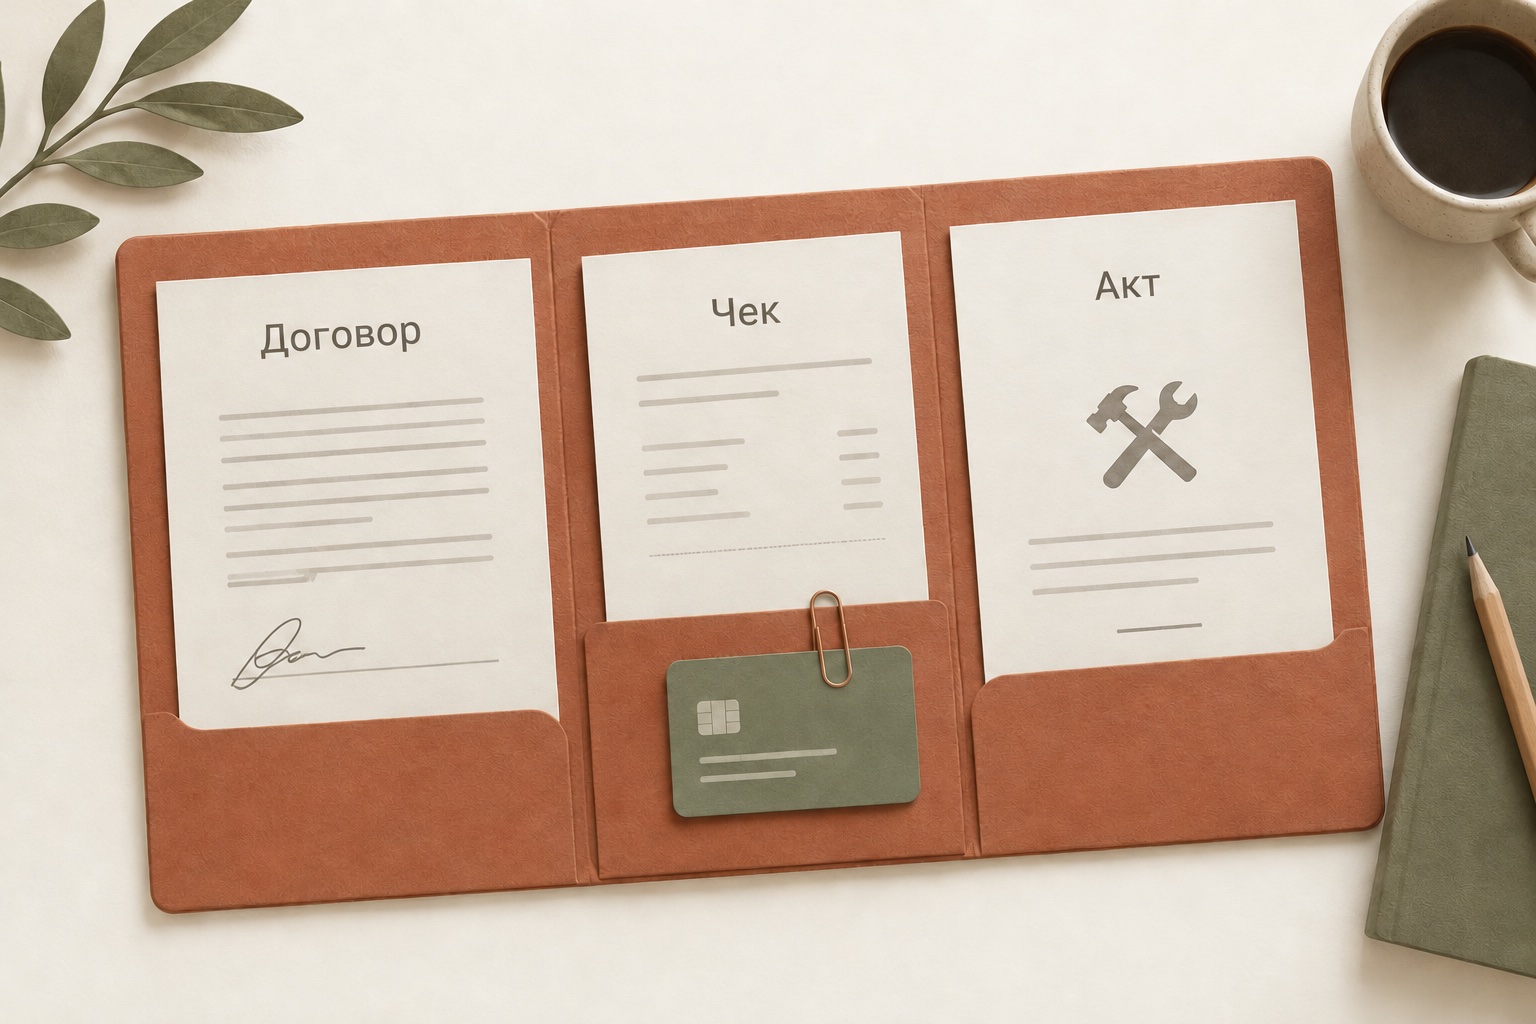
Обычно банк просит письменные пояснения об экономическом смысле операций и документы, которые их подтверждают. По самозанятому пакет выглядит так:
- справка о постановке на учёт в качестве плательщика НПД — формируется в «Мой налог»;
- справка о доходах за период — там же;
- чеки из приложения «Мой налог»;
- банковские выписки по операциям, которые интересуют банк;
- договоры с заказчиками — если есть;
- акты выполненных работ — если есть;
- переписка с заказчиками, если она подтверждает заказ.
Отправлять одну справку о самозанятости — распространённая ошибка. Она подтверждает статус, но не объясняет источник денег, а именно это банку и нужно понять.
В самих пояснениях стоит указать конкретику:
- Статус и вид деятельности — «плательщик НПД с марта 2025 года, оказываю услуги по разработке сайтов» — а не «осуществляю предпринимательскую деятельность».
- Период получения доходов и их источник: поступления от клиентов за фактически оказанные услуги.
- Характер услуг — что именно вы делаете.
- Отсутствие операций в интересах третьих лиц — если это соответствует действительности: деньги не транзитные, вы не переводите их дальше по чьему-то поручению.
- Перечень приложенных документов.
Полезно приложить таблицу поступлений: дата, сумма, плательщик, вид услуги, подтверждающий документ. Это экономит банку время на сверку и снижает вероятность повторного запроса.
Проверьте две вещи перед отправкой: суммы и даты в пояснениях должны совпадать с выпиской, а сведения — быть достоверными. Несоответствие выписке и общие формулировки — самая частая причина, по которой проверку продлевают.
Что делать при ограничении операций
Сначала — не игнорировать запрос. Если пояснения не отправлены, банк не может закрыть проверку и обычно присылает повторный запрос; срок рассмотрения растягивается, а к дальнейшим поступлениям внимание становится выше.
Порядок действий:
- Соберите документы одним комплектом — пояснения плюс всё, что перечислено в описи. Повторно отправлять неполный пакет смысла нет.
- Сохраните копии отправленного и подтверждение отправки.
- Будьте готовы пояснить конкретные поступления — банк может вернуться с уточнениями по отдельным операциям.
- Контролируйте статус обращения, а при отказе в операции — запросите письменное обоснование. Дальше вопрос решается в переписке с банком, а в спорных случаях — в порядке, предусмотренном законом для обжалования решений по 115-ФЗ.
Практика простая: если доходы действительно получены в рамках НПД и подтверждаются документально, полный и структурированный ответ обычно закрывает вопрос. Хуже всего — молчание и попытка «переждать».
Чем опасны переводы на карту третьего лица
Схема «клиент платит на карту жены, брата или знакомого» выглядит удобной, но создаёт сразу несколько проблем.
- Доход получает не тот, кто его задекларировал. Чек в «Мой налог» вы формируете на себя, а деньги пришли другому человеку. Цепочка «услуга — оплата — чек» рвётся, и объяснять её банку гораздо сложнее.
- Пояснения становятся противоречивыми. В стандартной формулировке вы подтверждаете, что операции идут по вашим расчётам и не связаны с интересами третьих лиц. При оплате на чужую карту это ровно наоборот.
- Получатель карты становится участником ваших расчётов — со своей историей операций и своими лимитами. Ему тоже придётся объясняться, а оснований у него меньше.
- Заказчику-юрлицу сложнее закрыть расходы. Платёж ушёл не контрагенту по договору; для бухгалтерии это лишний вопрос при проверке.
Отдельно: платёжные системы перечисляют выплаты на ваши реквизиты — это ваш счёт или ваша карта. Схема с чужой картой там просто не работает.
Как платёжная ссылка и эквайринг снимают вопрос
Платёжная система меняет саму картину операций. Клиент платит на вашей странице или по ссылке, деньги аккумулируются у сервиса, а вам приходит одна выплата от юридического лица с понятным назначением платежа. Вместо сотни переводов от незнакомых людей — регулярные поступления от одного контрагента, которые легко объяснить.
Что это даёт по документам:
- Чеки формируются автоматически — сервис может быть уполномоченной организацией и отправлять чеки в «Мой налог» за вас. Об этом подробнее — в статье самозанятый не выдал чек.
- Выписка читается однозначно: поступления от платёжного сервиса, а не смесь переводов.
- Заказчику-юрлицу удобнее: платёж идёт по счёту, к нему прилагается чек и акт.
Стоит это комиссии с оборота. По нашему каталогу для самозанятых доступны четыре системы:
На телефоне таблицу можно прокрутить в сторону →
| Система | Комиссия за карты РФ | СБП | Выплаты |
|---|---|---|---|
| Продамус | 3,8% | 3,8% | на второй рабочий день |
| Робокасса | 3,9% | 2,7%, для самозанятых 3,5% | по запросу или автоматически; 50 ₽ при выводе менее 20 000 ₽ |
| ЮKassa | 3,5% + НДС | индивидуально | 2 рабочих дня |
| Getplatinum | от 3,5% | 3,5% | 1–3 рабочих дня |
CloudPayments самозанятых не подключает — только ИП и ООО.
Сравните с рисками: расходы на комиссию предсказуемы и видны в отчёте, а переписка с банком по 115-ФЗ — нет. Для того, у кого больше нескольких оплат в неделю, платёжная ссылка почти всегда оказывается спокойнее личной карты. Подробный разбор вариантов — в статье платёжная система для самозанятого, а способы приёма оплаты без сайта — в материале как самозанятому принимать оплату.
Частые вопросы
Можно ли самозанятому принимать оплату на личную карту?
Да, закон этого не запрещает, и расчётный счёт открывать не обязательно. Другое дело, что поток однотипных поступлений на личную карту — типичный повод для запроса пояснений по 115-ФЗ.
Самозанятый и 115-ФЗ: любые переводы на карту — это нарушение?
Нет. Нарушения в самом поступлении нет — есть обязанность банка понимать источник средств. Если доход законный и подтверждён чеками НПД, пояснения обычно закрывают вопрос.
Банк блокирует переводы — что делать?
Отправить письменные пояснения с документами одним комплектом: справка о постановке на учёт, справка о доходах, чеки, выписки, договоры и акты. Сохранить копии и быть готовым пояснить отдельные поступления. Молчание удлиняет проверку.
Что писать в пояснениях банку?
Вид деятельности, период доходов, источник поступлений, характер услуг, отсутствие операций в интересах третьих лиц и перечень приложенных документов. Конкретно, в деловом стиле, с суммами, совпадающими с выпиской.
Опасно ли принимать оплату на карту третьего лица?
Да. Чек вы формируете на себя, а деньги получает другой человек — цепочка «услуга — оплата — чек» не сходится, а в пояснениях вы подтверждаете обратное. Такую схему сложно объяснить банку.
Как платёжная система помогает с 115-ФЗ?
Вместо десятков переводов от разных людей приходят регулярные выплаты от одного юридического лица с понятным назначением. Плюс чеки НПД могут формироваться автоматически, а заказчику удобнее платить по счёту.