В этой статье
Чек в «Мой налог» — не формальность для клиента, а единственный документ, которым самозанятый подтверждает свой доход. Нет чека — расчёт не попадает в налоговую базу, и у налоговой появляется повод начислить штраф.
Дальше — в какие сроки нужно сформировать чек, сколько стоит нарушение, что делать с пропущенным или ошибочным чеком, чем чек по НПД отличается от кассового чека по 54-ФЗ, что именно нужно заказчику-юрлицу и как настроить автоматическую отправку чеков.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
В какой срок самозанятый должен сформировать чек
Правило установлено частью 3 статьи 14 закона № 422-ФЗ и разъяснено в базе знаний ФНС по НПД:
- При расчёте наличными или электронными средствами платежа (карта, СБП, платёжный сервис) чек формируется и передаётся покупателю в момент расчёта.
- При иных формах безналичных расчётов (например, оплата по счёту от компании) — не позднее 9-го числа месяца, следующего за налоговым периодом, в котором произведён расчёт.
На практике это значит: если клиент оплатил картой по вашей платёжной ссылке, чек по закону можно отложить до 9-го числа, но лучше не откладывать. Чек, сформированный сразу, — это и подтверждение дохода для вас, и закрывающий документ для заказчика, и защита от ситуации «оплата была, а отчётности нет».
Отдельная тонкость — дата расчёта в чеке. Это не обязательно сегодняшняя дата: если деньги пришли в январе за работу, выполненную в декабре, чек формируется январём. Налог считается по дате поступления денег, а не по дате выполнения работы.
Штраф за невыдачу чека самозанятым
Ответственность за невыдачу или несвоевременную передачу чека установлена статьёй 129.13 Налогового кодекса РФ. Размеры такие:
На телефоне таблицу можно прокрутить в сторону →
| Нарушение | Размер штрафа |
|---|---|
| Первое нарушение | 20% от суммы расчёта |
| Повторно в течение шести месяцев | 100% от суммы расчёта |
Повторным считается нарушение, совершённое в течение шести месяцев после первого. Если с момента первого нарушения прошло больше полугода, следующее снова считается первым — то есть 20%, а не 100%.
Важно, чего здесь нет: административной ответственности за неприменение ККТ. Кассовая техника к самозанятым не применяется — это прямо указано в части 2 статьи 14.5 КоАП РФ и пункте 2.2 статьи 2 закона № 54-ФЗ. Штрафов «за непробитый кассовый чек» у самозанятого быть не может, потому что кассового чека от него никто не требует.
Есть и второй, менее очевидный риск. Если чек не сформирован, заказчик теряет право учесть выплату в расходах, а ФНС может расценить отношения как попытку подмены трудовых. Подробнее об этом — ниже, в разделе про заказчика-юрлицо.
Чем чек самозанятого отличается от кассового чека по 54-ФЗ
Это два разных документа с разной правовой природой, и путать их не стоит.
- Чек НПД формируется в «Мой налог» — в мобильном приложении или веб-кабинете ФНС — либо через уполномоченную кредитную организацию или оператора электронной площадки, которым вы дали право формировать чеки за вас. Он не является кассовым чеком и его нельзя проверить в приложении ФНС «Проверка чеков»: QR-код в нём формируется не по правилам законодательства о ККТ.
- Кассовый чек по 54-ФЗ выдаёт продавец с зарегистрированной онлайн-кассой: он передаётся оператору фискальных данных и хранится в фискальном накопителе.
Обязательные реквизиты чека НПД перечислены в пункте 6 статьи 14 закона № 422-ФЗ. Ключевые для практики: наименование реализуемых товаров, работ или услуг, сумма расчёта, ИНН покупателя-юрлица или ИП — если вы продаёте компании, QR-код, уникальный идентификационный номер чека, а также ИНН и наименование уполномоченной организации, если чек сформировала она, а не вы.
В таблицах платёжных систем есть строка «встроенная касса». Для самозанятого она неактуальна: касса нужна ИП и ООО. Исключение — посредники: если платформа продаёт товары или услуги в ваших интересах по договору поручения, комиссии или агентскому, кассовую технику применяет она.
Что делать, если чек не сформирован или сформирован с опозданием
Порядок действий простой: чем быстрее исправите, тем меньше последствий.
- Сформируйте чек в «Мой налог» как можно скорее. ФНС прямо разъясняет: при формировании чека можно указать дату осуществления расчёта, даже если она уже прошла — такой расчёт попадёт в сумму налога в следующем налоговом периоде. Это и есть «чек задним числом»: приложение позволяет указать прошедшую дату, но не отменяет срока передачи сведений.
- Проверьте, уложились ли вы в срок. Если расчёт был безналичным и до 9-го числа следующего месяца вы чек сформировали, нарушения срока формально нет.
- Если чек ошибочный — аннулируйте его. По разъяснению ФНС корректировка сведений, приводящих к завышению суммы налога, производится путём аннулирования чека — в двух случаях: при возврате денежных средств, полученных в счёт оплаты, и при некорректном вводе данных. Корректировка делается с пояснением причин; пояснения можно подать через «Мой налог», а также через уполномоченные кредитные организации и операторов электронных площадок.
- Сохраните подтверждения. Если банк или заказчик позже спросит про поступления, чеки и справка о доходах из «Мой налог» — основной аргумент. Подробнее о такой переписке — в статье про оплату на личную карту и 115-ФЗ.
Чего делать не стоит — «забыть» про чек и надеяться, что раз клиент не просил, то и нарушения нет. Обязанность сформировать чек не зависит от того, просил ли его покупатель.
Что нужно заказчику-юрлицу
Компании нужен не только чек. Комплект закрывающих документов при работе с самозанятым выглядит так:
- Договор — в нём имеет смысл прописать сроки передачи чека и акта, а также ответственность за просрочку.
- Акт выполненных работ. По закону это не обязательный документ для плательщика НПД, но именно он фиксирует, что услуга оказана и претензий нет. Без акта сложно спорить об объёме и качестве работ.
- Чек с ИНН заказчика — единственный обязательный закрывающий документ по закону № 422-ФЗ.
- Счёт. Самозанятый не является плательщиком НДС и счёт-фактуру не выставляет. Но платёжный документ на оплату заказчику обычно нужен для бухгалтерии — его выставляют из личного кабинета платёжной системы или формируют вручную.
Чем это важно для заказчика: ФНС разъясняет, что выплаты самозанятому не признаются объектом обложения страховыми взносами именно при наличии чека, сформированного в установленном порядке. Нет чека — нет документально подтверждённого расхода. Практика такова, что компания рискует доначислением взносов и штрафом за подмену трудовых отношений. Поэтому чек ждут и иногда прописывают в договоре штраф за его непредставление.
Заказчик может сам проверить ваш статус: через сервис ФНС «Проверить статус самозанятого» или по справке о постановке на учёт, которую вы формируете в «Мой налог». Справка о доходах за период тоже формируется в приложении — её часто просят при крупных сделках.
Как настроить автоматическую отправку чека
Если вы принимаете оплату по ссылке, на сайте или в мессенджере, чек всё равно нужно формировать на каждый платёж. Руками это работает до определённого объёма продаж, а потом начинаются пропуски — особенно в дни с десятком оплат.
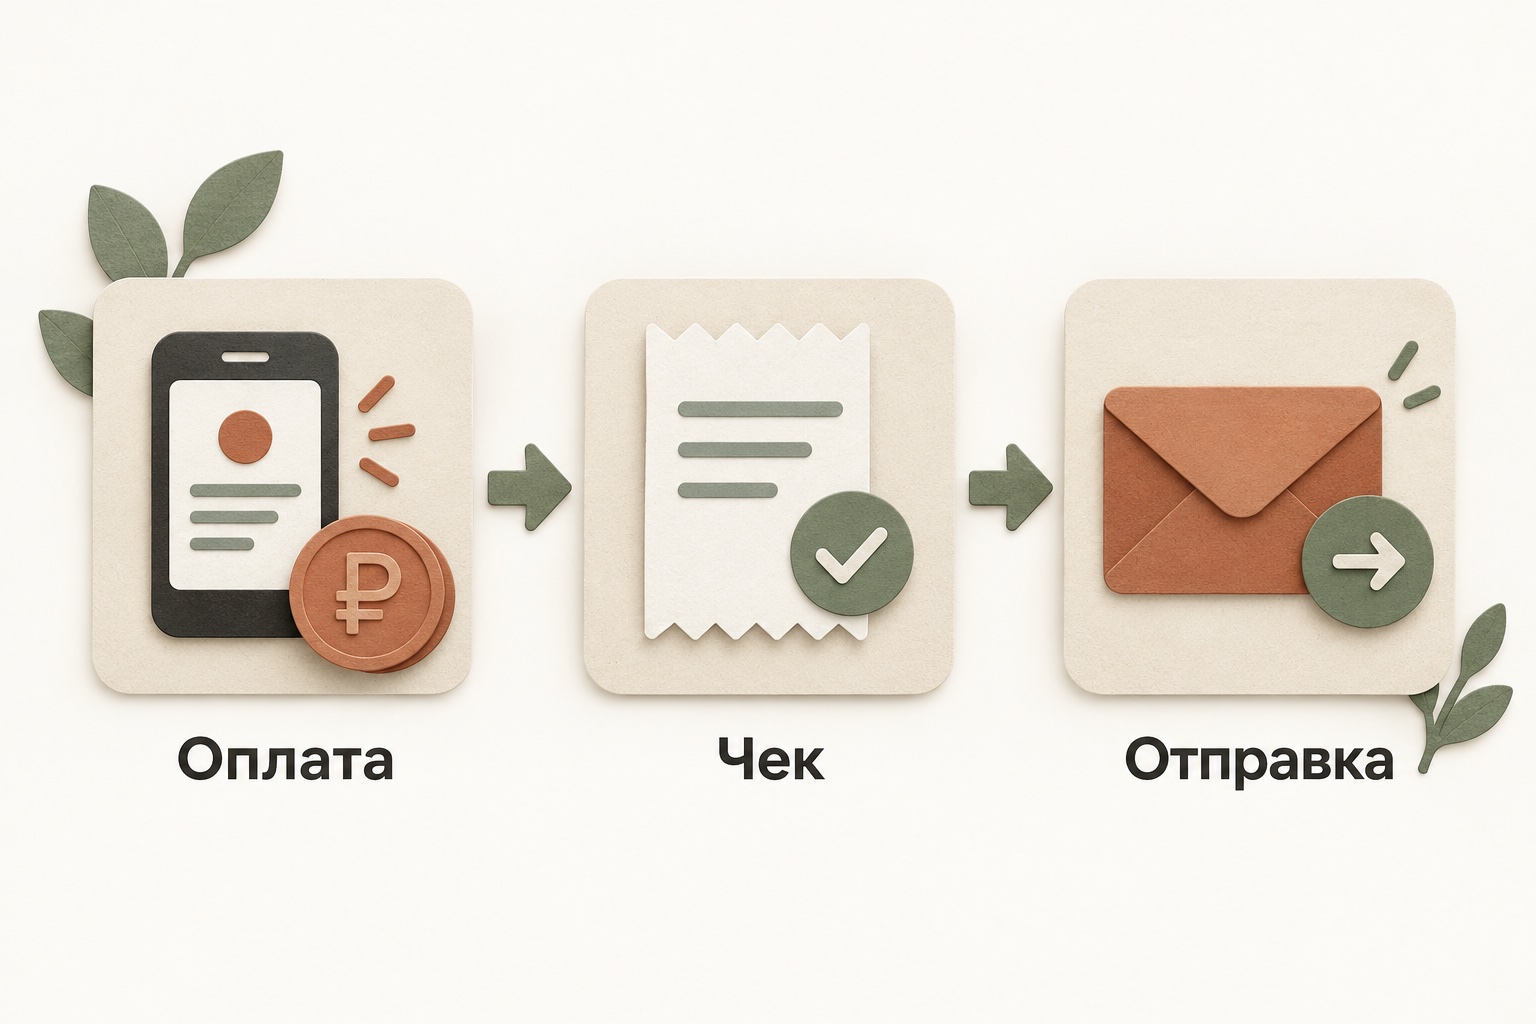
Автоматизация выглядит так: платёжная система или её партнёр становится уполномоченной кредитной организацией либо оператором электронной площадки. Вы даёте ей право формировать чеки, она получает от вас данные расчёта и сама отправляет чек покупателю и в налоговую.
Что именно нужно уточнить у сервиса перед подключением:
- Есть ли авточек для самозанятых — не для ИП и ООО с кассой, а именно формирование чека по 422-ФЗ.
- На какие платежи он распространяется — на оплату по ссылке, QR-коду, в боте, на сайте. Часть сервисов закрывает только часть каналов, а остальное придётся проводить вручную.
- Какие данные передаются — сумма, наименование услуги, ИНН заказчика. Без ИНН заказчика чек для юрлица будет неполным.
- Что происходит при возврате — как аннулируется чек и нужно ли что-то делать вручную.
- Учитывается ли лимит — у НПД порог 2,4 млн ₽ в год; сервисы, работающие через ФНС, обычно показывают остаток оборота.
- Сколько это стоит. Например, у Робокассы есть отдельный сервис «Робочеки СМЗ» для самозанятых и ИП на НПД: он подключается к кабинету «Мой налог», автоматически формирует чек на каждую оплату через сервис и отправляет его покупателю и в налоговую, учитывает лимит по обороту — и заявлен как бесплатный.
Поскольку бесплатность и условия авточека — это то, что меняется чаще всего, попросите подтвердить их письменно в переписке с поддержкой. Это займёт пять минут и снимет вопрос «а мы точно не забудем чек».
Как устроен приём оплаты в остальном — от платёжной ссылки до счетов для компаний — разобрано в статье как самозанятому принимать оплату. А если вы ещё выбираете сервис, начните с обзора платёжных систем для самозанятого.
Как налоговая узнаёт, что чек не выдан
Инструментов несколько, и они не требуют проверки в офисе:
- Жалоба покупателя. Любой клиент, не получивший чек, может сообщить об этом через приложение «Мой налог» или сайт ФНС.
- Анализ банковских операций. ФНС вправе запросить у банка сведения о поступлениях на счёт. Расхождение между движением денег и чеками — заметный сигнал.
- Контрольные закупки. Инспектор может выступить в роли клиента.
- Перекрёстная сверка. Данные «Мой налог» сопоставляются с данными других систем ФНС, включая сведения от заказчиков, которые учитывают ваши услуги в расходах.
Срок, за который могут проверить деятельность, — три года. Поэтому «переждать» не получится: если расхождение найдётся, доначислят налог, пени и штраф за весь период.
Частые вопросы
Что будет, если самозанятый не выдал чек?
Штраф по статье 129.13 НК РФ: 20% от суммы расчёта. Если нарушение повторное и совершено в течение шести месяцев — 100% суммы расчёта. При этом кассового штрафа по 54-ФЗ не будет: ККТ к самозанятым не применяется.
В какой срок самозанятый должен сформировать чек?
При оплате наличными или картой — в момент расчёта. При иных безналичных расчётах — не позднее 9-го числа месяца, следующего за расчётным. Срок установлен частью 3 статьи 14 закона № 422-ФЗ.
Самозанятый не пробил чек юрлицу — что грозит заказчику?
Компания не сможет учесть выплату в расходах: без чека она не подтверждена документально, и ФНС может доначислить страховые взносы. Кроме того, отсутствие закрывающих документов повышает риск претензии о подмене трудовых отношений.
Можно ли сформировать чек задним числом?
Да, в «Мой налог» можно указать дату расчёта, даже если она прошла, — по разъяснению ФНС такой расчёт войдёт в сумму налога следующего налогового периода. Но это не отменяет срока передачи сведений: если он уже нарушен, штраф возможен.
Как аннулировать чек самозанятого?
Аннулирование предусмотрено для двух случаев: возврат денег покупателю и некорректный ввод данных. Корректировка делается с пояснением причин — через «Мой налог» или через уполномоченную организацию, которая формировала чек.
Как налоговая узнаёт, что самозанятый не выдал чек?
По жалобе покупателя, по данным банковских операций, которые ФНС вправе запросить, через контрольные закупки и перекрёстную сверку с отчётностью заказчиков. Проверить могут период до трёх лет.