В этой статье
Чтобы принимать оплату цифровым рублём, сначала выберите схему подключения: через банк с собственным счётом цифрового рубля или через сервис, который поддерживает такой способ оплаты. Затем настройте платёж, подтверждение заказа, чеки и возвраты. Наличие СБП само по себе ещё не означает, что цифровой рубль уже подключён.
Для части бизнеса это уже обязательный способ оплаты, для остальных - возможность расширить выбор покупателя. Но спешить менять весь эквайринг только из-за нового названия не нужно. Сначала выясните, относится ли требование к вам и какой сценарий действительно доступен вашему бизнесу.
Условия и поддержка сервисов проверены 22 октября 2026 года.
Что такое цифровой рубль простыми словами
Цифровой рубль - форма российского рубля, которую выпускает Банк России. Деньги учитываются на его платформе, а доступ к ним человек или компания получает через банк. У цифрового рубля нет отдельного курса: 1 цифровой рубль равен 1 рублю. Если консультация стоит 5 000 ₽, её цена не становится другой из-за выбора этого способа оплаты.
Для продавца полезно разделять три вещи: где находятся деньги, как покупатель даёт команду на оплату и как магазин узнаёт о результате. Карта, QR-код и платёжная ссылка описывают разные части этого процесса.
На телефоне таблицу можно прокрутить в сторону →
| Что сравниваем | Оплата картой или через СБП | Цифровой рубль |
|---|---|---|
| Где учитываются деньги | На банковских счетах | На платформе Банка России |
| Через что действует покупатель | Платёжная форма или банковское приложение | Поддерживающее цифровой рубль банковское приложение |
| Что нужно продавцу | Настроенный приём выбранного способа оплаты | Подключённая схема приёма цифрового рубля |
| Что проверять после оплаты | Статус заказа, чек, поступление денег | Те же рабочие результаты, но для нового способа оплаты |
Цифровой рубль не является криптовалютой. Покупателю не требуется искать биржу или покупать монеты по рыночному курсу. Это дополнительный способ расплатиться рублями, а не предложение вложиться в новый актив.
Зачем это бизнесу и стоит ли подключаться сейчас
Для одних компаний первая причина - обязанность принимать такую оплату. Для других - запросы покупателей или желание заранее подготовить магазин к новому способу расчётов.
Мы предлагаем оценивать подключение по трём вопросам:
- Нужно ли это по закону уже сейчас? Если да, задача становится частью обязательной подготовки бизнеса.
- Есть ли покупатели, которым нужен этот способ? Для небольшого проекта разумно начать с тестирования, а не с дорогой переделки сайта.
- Что изменится в расходах и работе команды? Посчитайте комиссию, настройку, кассу, сверку и время сотрудников.
Низкий тариф платформы может сделать часть платежей дешевле. Но это не означает, что все клиенты сразу перейдут на цифровой рубль или что посредник будет обслуживать вас по тарифу Банка России. Ниже разберём эту разницу на цифрах.
Кто обязан принимать цифровые рубли в 2026–2028 годах
Требование касается продаж товаров, работ и услуг потребителям. Оно вводится поэтапно и зависит не только от выручки, но и от договора с банком. Основа - статья 16.1 закона о защите прав потребителей и переходные положения закона № 248-ФЗ.
На телефоне таблицу можно прокрутить в сторону →
| Срок | Выручка за предыдущий календарный год | Условие по банку |
|---|---|---|
| С 1 сентября 2026 года | Более 120 млн ₽ | На 1 января 2026 года есть договор о приёме электронных средств платежа с системно значимой кредитной организацией или организацией, значимой на рынке платёжных услуг |
| С 1 сентября 2027 года | Более 30 млн ₽ | На 1 января 2026 года есть такой договор с одной из этих организаций либо с банком с универсальной лицензией |
| С 1 сентября 2028 года | Более 20 млн ₽ | Остальные продавцы, на которых распространяется требование |
«Более» не означает «ровно столько». Для итогового порога закон использует превышение 20 млн ₽. Выручка считается за прошлый календарный год, а не по одному удачному месяцу и не только по платежам через конкретный сервис.
Есть исключения для торговых объектов с выручкой менее 5 млн ₽ за предыдущий год и мест оплаты без предусмотренного законом доступа к связи и интернету. Кратковременная поломка роутера - другая ситуация. Исключения перечислены в той же статье 16.1.
Например, магазин с выручкой 150 млн ₽ за 2025 год проверяет ещё и свой договор с банком на 1 января 2026 года. Одной цифры оборота недостаточно, чтобы определить срок. А компании, которая продаёт исключительно другим организациям и не работает с потребителями, не нужно подключать цифровой рубль именно ради этой обязанности.
Если срок для вашего бизнеса уже наступил, начните с банка и действующего платёжного партнёра: выясните доступную схему и необходимые действия. Приём оплаты «когда-нибудь после обновления сайта» не стоит считать выполненной настройкой.
Два пути подключения: через банк и через платёжный сервис
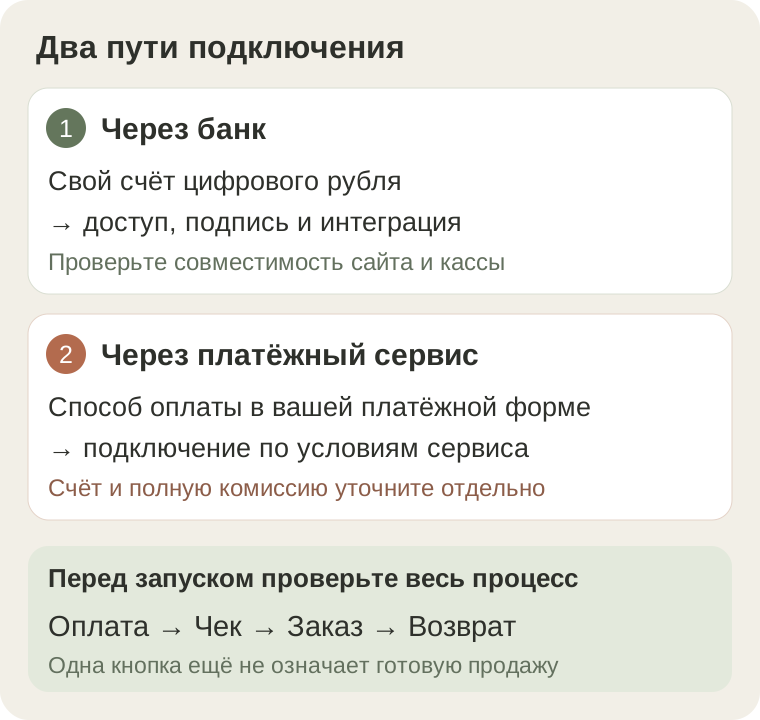
Самая частая путаница возникает со счётом. В прямой банковской схеме вы работаете со своим счётом цифрового рубля. У посредника устройство расчётов может быть другим - его нужно выяснить до подключения.
Через банк
Вы открываете счёт цифрового рубля на платформе Банка России через банк-участник и настраиваете доступ к нему. Затем подключаете приём оплаты в своей кассовой или интернет-системе. Для этой схемы Банк России описывает заключение договора через дистанционное банковское обслуживание и использование электронной подписи. Порядок подключения.
Этот путь стоит изучить, если у вас уже есть команда, которая обслуживает сайт и учёт, либо банк предлагает подходящую готовую интеграцию. Заранее определите, кто отвечает за оплату, кто - за кассу, а кто - за изменение статуса заказа.
Через платёжный сервис
Вы добавляете способ оплаты в привычный процесс продаж, если сервис его поддерживает и подключает ваш тип бизнеса. Например, Продамус прямо пишет, что в его схеме клиенту не требуется самостоятельно открывать отдельный счёт цифрового рубля. Это особенность конкретного решения, а не правило для всех посредников.
Спросите у сервиса, куда вам поступят деньги, кто указан получателем, как будет выглядеть отчёт и сколько стоит обработка. Если подключаетесь для выполнения обязательного требования, согласуйте с банком и сервисом, как предложенная схема обеспечивает его выполнение именно для вашей организации.
Как подключить приём оплаты: практический порядок
1. Опишите свою продажу
Подготовьте короткое описание: ИП или компания, вид деятельности, сайт или платёжная ссылка, разовая покупка или подписка, обычная сумма заказа. Укажите кассовое решение и платформу, на которой работаете.
Вопрос «У вас есть цифровой рубль?» слишком общий. Полезнее: «Сможем ли мы принимать разовую оплату за курс через наш модуль GetCourse, с автоматическим чеком и возвратом из кабинета?»
2. Получите подтверждение доступности
Уточните, доступен ли способ вашему статусу и виду деятельности сейчас. Попросите инструкцию для вашей интеграции. Общая новость о запуске не заменяет подтверждения, что можно подключить именно ваш магазин.
Если идёте через банк, согласуйте открытие или подключение счёта и права сотрудников. У банков могут быть свои требования к рабочему месту и подписи: например, Райффайзенбанк публикует отдельную инструкцию по подготовке компьютера, документам и доступу. Не устанавливайте программы по инструкции другого банка.
3. Настройте нужную точку оплаты
Для сайта проверьте модуль или API, для оплаты по ссылке - платёжную страницу, для офлайн-продаж - кассовую программу и QR-код. Важно, чтобы покупатель увидел доступный способ, а магазин смог связать результат с конкретным заказом.
Не рассчитывайте, что включение способа в одном кабинете автоматически обновит все ваши формы: сайт, приложение, ссылку менеджера и интеграцию с онлайн-школой.
4. Свяжите платёж, чек и заказ
У сотрудника должны быть понятные ответы: где увидеть успешную оплату, когда выдать товар или доступ, куда отправился чек и как найти операцию при обращении клиента.
В документации Точка.API, например, отдельно описаны данные счёта цифрового рубля и уведомление об оплате, после которого можно передать чек на фискализацию. Это хороший пример того, почему платёжная кнопка и автоматизация продажи - разные задачи.
5. Пройдите весь путь до запуска
Мы рекомендуем проверить успешную оплату, отказ клиента, незавершённую операцию, повторное открытие ссылки и возврат. Для каждого случая запишите ожидаемый результат: должен ли заказ остаться неоплаченным, появиться чек или вернуться доступный остаток.
Сначала используйте тестовый режим, если он предусмотрен. Реальные проверочные операции проводите по согласованному с банком или сервисом порядку, с корректным оформлением расчёта и возврата.
Сколько стоит приём цифрового рубля
У Банка России есть отдельные тарифы платформы. До 31 декабря 2026 года обычный перевод от физлица в пользу ИП или юридического лица для оплаты покупки - без комиссии платформы. С 1 января 2027 года - 0,3%, максимум 1 500 ₽ за перевод. Для ЖКХ предусмотрен отдельный тариф: 0,2%, максимум 10 ₽. Возврат по ранее совершённому платежу - 0% в обоих периодах. Тарифы Банка России.
Для обычной покупки на 10 000 ₽ тариф платформы с 2027 года даст 30 ₽. Это расчёт только одного компонента расходов, а не обещание полной стоимости подключения через любой сервис.
Нулевой тариф платформы не означает бесплатное обслуживание у посредника. Запросите итоговую стоимость вашей схемы: обработку платежа, настройку, кассу и дополнительные услуги. Не складывайте проценты автоматически - выясните, что уже включено в договор.
В частности, Продамус указывает стандартную комиссию своего ИТ-сервиса 3,8% за такую оплату. На тех же 10 000 ₽ это 380 ₽. Разница с тарифом платформы связана с разными уровнями обслуживания.
Для прямой работы через банк полезно знать ещё одно: Банк России установил нулевую максимальную плату за перечисленные операции доступа к платформе, пополнения счёта цифрового рубля и перевода денег обратно на банковский счёт. Коммерческие услуги по обслуживанию сайта или кассы нужно оценивать отдельно. Предельная плата участников платформы.
Какие сервисы Findpay поддерживают цифровой рубль
Здесь важно различать работающий способ оплаты, анонс подключения и отсутствие публичного подтверждения. Проверка официальных материалов на 22 октября 2026 года дала такую картину.
На телефоне таблицу можно прокрутить в сторону →
| Сервис | Статус по официальной информации | Что сделать продавцу |
|---|---|---|
| Продамус | Приём заявлен как работающий; подключение по запросу | Уточнить доступность для своего статуса и платёжного сценария |
| CloudPayments | Есть анонс запуска разовых платежей с 1 сентября 2026 года; в документации сохранена формулировка «планирует запустить» | Получить у менеджера подтверждение запуска для своего магазина и инструкцию |
| ЮKassa | Публичное подтверждение приёма цифрового рубля в проверенных материалах не найдено | Запросить статус отдельно; СБП и ЮMoney не подтверждают поддержку |
| Робокасса | Есть материалы о цифровом рубле, но публичного подтверждения подключения этого метода продавцам не найдено | Уточнить доступность в поддержке |
| GetPlatinum | Публичное подтверждение в проверенных материалах не найдено | Уточнить планы и условия подключения |
Продамус: работающий способ с условиями подключения
Продамус описывает приём для юридических лиц в категориях «обучение», «услуги» и «товары». Способ добавляют по обращению в поддержку. Наличие обычного аккаунта самозанятого или ИП не означает, что эта возможность доступна ему на тех же условиях.
Если уже пользуетесь сервисом, начните с заявки на подключение к вашей форме оплаты. Не нужно заново выбирать весь набор инструментов, пока не выяснено, можно ли дополнить существующий.
CloudPayments: запросите подтверждение и документацию
В документации CloudPayments описаны разовые платежи, отражение операций в кабинете и отчётности, комиссия 0% до конца 2026 года. Регулярные платежи и сохранение счёта для повторных оплат на старте не предусмотрены. Инструкцию по интеграции предлагают получать по запросу. Документация CloudPayments, раздел «Цифровой рубль».
При этом указанная дата запуска уже прошла, а текст всё ещё говорит о плане. Поэтому мы не ставим безусловную отметку «доступно всем». Для продавца следующий шаг конкретный: запросить подтверждение подключения своего проекта и согласовать действующие условия.
ЮKassa, Робокасса и GetPlatinum: сначала уточните доступность
В проверенных тарифах ЮKassa, перечне возможностей GetPlatinum и материалах Робокассы не удалось найти подтверждение работающего подключения цифрового рубля для продавцов. У Робокассы есть статья о требованиях к бизнесу, но публикация о законе сама по себе не является анонсом собственного способа оплаты.
Это статус нашей проверки, а не утверждение, что сервисы технически не могут поддерживать цифровой рубль. Новая возможность может подключаться ограниченному кругу клиентов или требовать отдельной заявки.
Нужна ли новая касса и как выдавать чеки
Сам по себе цифровой рубль не отменяет обязанность применять ККТ. Если ваш расчёт требует кассового чека, нужно организовать его формирование и передачу покупателю.
Начните не с покупки новой кассы, а с вопроса её поставщику: поддерживает ли текущая версия оплату выбранным способом, какие обновления нужны и кто передаёт данные операции. В описании реквизитов безналичной оплаты ФНС отдельно упоминает цифровой рубль. Настройку конкретных реквизитов лучше выполнять по инструкции поставщика вашей кассы. Разъяснение ФНС о реквизитах чека.
Перед запуском проверьте на своём заказе:
- совпадают ли сумма и состав покупки в платёжной системе и чеке;
- кто формирует чек и кто отправляет его клиенту;
- что происходит, если оплата успешна, а касса временно не ответила;
- как оформляются предоплата, окончательный расчёт и возврат в вашем сценарии.
Квитанция в банковском приложении и кассовый чек решают разные задачи. В инструкции для менеджера стоит прямо указать, где искать каждый документ. А если выбираете кассовое решение вместе с оплатой, посмотрите сервисы со встроенной кассой.
Как покупатель платит и где могут возникнуть сложности
При прямом приёме через платформу покупатель подтверждает платёж в своём банке, а деньги поступают на счёт цифрового рубля продавца в реальном времени. В схеме с посредником отдельно выясните порядок дальнейшего перечисления выручки вам.
Для клиента важны простые подсказки: какой способ он выбрал, где подтвердить платёж и что произойдёт после возвращения в магазин. Не выдавайте товар или доступ по одному скриншоту - ориентируйтесь на подтверждение операции в своей системе.
Отдельно протестируйте оплату с телефона и компьютера. QR-код, который удобно сканировать с монитора, может потребовать другого перехода, когда заказ открыт на том же телефоне.
С iPhone нельзя делать универсальный вывод «работает» или «не работает». Банк России связывает доступность с наличием подходящей версии банковского приложения для iOS. Уточняйте сочетание банка, приложения и вашего платёжного сценария.
Возвраты и подписки: что проверить отдельно
Для возврата найдите исходный платёж и используйте предусмотренный банком или сервисом процесс. Проверьте, возвращается ли нужная сумма, обновляется ли статус заказа и оформляются ли необходимые кассовые документы. Обычный перевод по номеру телефона не стоит использовать как автоматическую замену возврата исходной операции.
Заранее запросите полный и частичный возврат, сроки, требования к остатку денег и судьбу комиссии посредника. Бесплатный возврат по тарифу платформы не даёт ответа на все эти вопросы.
Поддержка цифрового рубля для разовой покупки не означает поддержку автосписаний. Это особенно важно для клубов и сервисов по подписке. Банк России отдельно поясняет ситуацию с компаниями, которые принимают оплату исключительно по подписке: подключение этого сценария связано с появлением соответствующего функционала платформы. Если есть и другие каналы оплаты, по ним сохраняются установленные сроки. Разъяснение Банка России.
Не переносите отметку «автоплатежи есть» у сервиса на каждый его платёжный метод. Для подписки уточните первое списание, продление, отмену и действия при ошибке именно для цифрового рубля.
Как выбрать решение под свой бизнес
Цифровой рубль - один из критериев выбора. Магазину ещё нужны подходящая касса и интеграция, специалисту - удобная ссылка, школе - связь оплаты с доступом к обучению. Иногда разумнее добавить новый метод к существующей схеме, чем менять её целиком.
Для обычных продаж у пяти сервисов Findpay уже есть разные сочетания инструментов. Продамус, GetPlatinum и Робокасса позволяют работать с самозанятыми и предлагают интеграцию с «Моим налогом». ЮKassa тоже подключает самозанятых, но чеки НПД нужно организовать самостоятельно. CloudPayments стоит рассматривать для ИП и компаний. Это возможности сервисов в целом - они не подтверждают доступность цифрового рубля для каждого из этих статусов.
Начните с таблицы сравнения платёжных сервисов Findpay. Определите подходящие варианты по своему статусу, кассе и способу продаж, а затем отдельно подтвердите приём цифрового рубля у выбранного провайдера.
Попросите два предложения, если есть выбор между банком и посредником. Сравнивайте одинаковую задачу: те же каналы продаж, чеки, отчётность, возвраты и помощь при ошибках. Дешёвый перевод и готовая автоматизация продаж - разные по составу услуги.
Что спросить у банка или сервиса перед подключением
Этот список можно использовать как основу обращения в поддержку:
- Доступен ли цифровой рубль для нашего статуса, деятельности и конкретного магазина сейчас?
- Нужен ли нам собственный счёт цифрового рубля? Кто получает платёж в предложенной схеме?
- Где включить оплату: в кабинете, готовом модуле или через API? Нужна ли доработка сайта?
- Какова полная комиссия сейчас и что изменится с 2027 года?
- Как подтверждается оплата и передаются данные в кассу и систему заказов?
- Куда и когда поступит наша выручка, как получить отчёт для сверки?
- Как выполнить полный и частичный возврат? Что происходит с комиссией?
- Какие есть ограничения для приложений, устройств, суммы и регулярных платежей?
Для небольшого бизнеса это помогает не покупать лишние услуги. Для компании, которой уже нужно выполнить требование закона, - получить конкретный план подключения и ответственных за каждый этап.
Частые вопросы
Если у нас есть СБП, цифровой рубль уже работает?
Нет, такую связь нельзя предполагать. Проверьте, включён ли именно цифровой рубль и проходит ли оплата через вашу форму. Внешне похожий QR-код не доказывает одинаковый набор способов оплаты.
Нужно ли обязательно менять платёжный сервис?
Сначала спросите текущего провайдера о доступности нового метода. Если подходящей схемы нет, сравните отдельное подключение через банк и переход к другому сервису. Решение зависит от вашей инфраструктуры и срока, к которому нужен результат.
Может ли ИП принимать цифровые рубли?
Да, банковская схема предусматривает работу ИП. Но конкретный посредник может ограничивать круг подключаемых клиентов. Проверяйте оба условия: возможность для вашего статуса и доступность выбранного продукта.
Можно ли оставить карты и оплату по ссылке?
Цифровой рубль дополняет платёжный процесс. Не убирайте востребованные способы только ради нового: дайте клиенту выбор в тех каналах, которые вы поддерживаете.
Можно ли подключиться без разработчика?
Это зависит от банка, сервиса и платформы сайта. Попросите показать готовую настройку именно для вашей системы. Если вместо модуля предлагается только API, заранее оцените объём работы и поддержку после запуска.
Что делать, если клиент говорит, что деньги списались, а заказ не оплачен?
Не просите сразу платить повторно. Найдите операцию по времени, сумме и номеру заказа, проверьте статус у провайдера и поступление уведомления в магазин. Сохраните идентификатор операции для поддержки. Только после выяснения результата решайте, нужен ли повторный платёж.
С чего начать сегодня
Проверьте свой срок подключения, затем отправьте банку или платёжному сервису описание вашей продажи и вопросы из списка выше. Получите подтверждение доступности, полную стоимость и порядок настройки. После этого пройдите оплату, чек, выдачу заказа и возврат.
Хорошее подключение - это не новая иконка на странице оплаты. Это понятный процесс, в котором клиент может заплатить, вы видите результат, а команда знает, что делать дальше.