В этой статье
Рекуррентный платёж — это автоматическое списание, которое повторяется по расписанию: раз в месяц, раз в квартал, раз в год. Клиент один раз подтверждает условия, и дальше деньги списываются без его участия, пока он не отменит подписку.
Для эксперта это способ превратить разовую продажу в предсказуемый доход. Разбираем, как это работает технически, что требуется от клиента, чем рекуррент отличается от рассрочки и на что смотреть при выборе системы.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
Рекуррентный платёж, рассрочка и оплата частями — в чём разница
Эти три вещи часто путают, потому что во всех речь о нескольких платежах. Разница — в том, кто их инициирует и кто получает деньги.
- Рекуррентный платёж. Клиент даёт согласие на регулярные списания с карты, дальше деньги списываются автоматически по расписанию. Сумма каждый раз уходит продавцу. Пример: ежемесячная подписка на клуб за 2 000 ₽.
- Рассрочка. Это кредитный продукт банка или брокера: клиент получает товар или услугу сразу, а банк платит продавцу полную сумму. Клиент потом рассчитывается с банком, иногда с процентами. Продавец получает деньги один раз и целиком.
- Оплата частями. Похожий на рассрочку сервис от платёжной системы: покупка дробится на несколько платежей без оформления кредита. Продавец тоже получает деньги сразу, а график платежей — забота сервиса.
Практический вывод: рассрочка помогает продать дороже и сразу, а рекуррент — удержать клиента и получать деньги регулярно. Эти механики не заменяют друг друга и часто работают вместе: клиент берёт курс в рассрочку и продлевает доступ по подписке.
В нашем каталоге больше всего вариантов рассрочки у Продамуса (7 вариантов плюс 4 варианта оплаты частями) и у Getplatinum (4 варианта плюс 2 варианта оплаты частями). У Робокассы — рассрочка ОТП и 2 варианта оплаты частями, у ЮKassa — по одному варианту. У CloudPayments рассрочки в каталоге не отмечены.
Как это работает технически
Разберём на понятном уровне, без интеграционной документации.
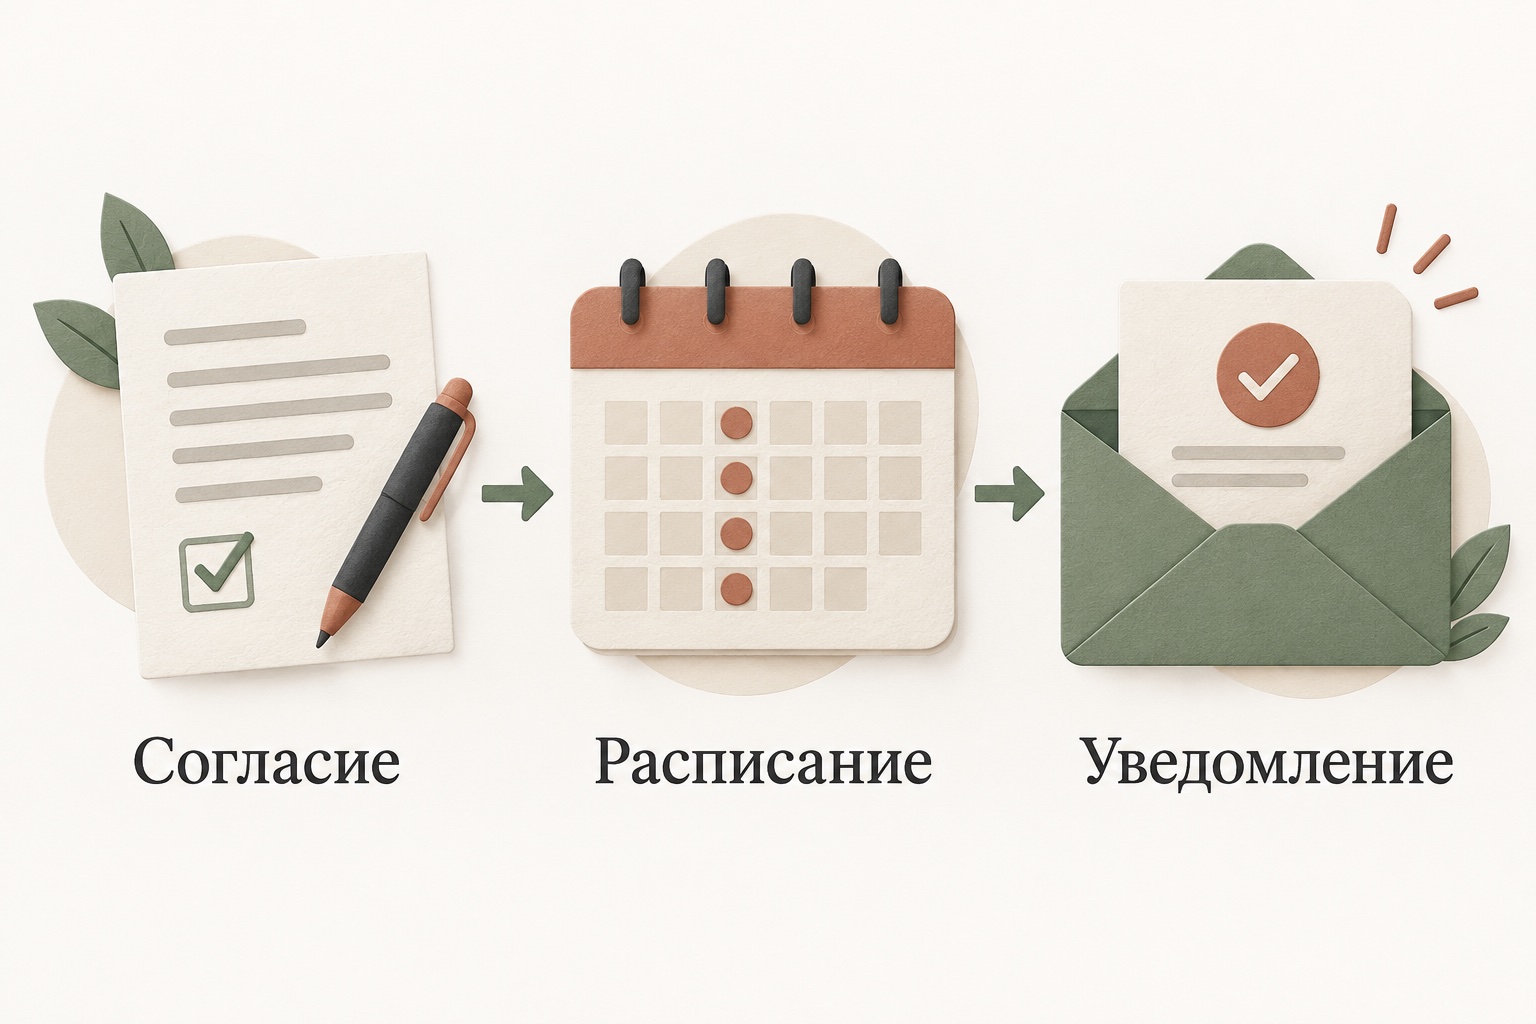
- Привязка карты. Клиент платит первый раз и оставляет согласие на повторные списания. Платёжная система сохраняет не номер карты, а специальный токен — идентификатор, по которому можно провести следующее списание, не запрашивая данные карты заново.
- Регистрация подписки. В системе появляется запись: кто платит, сколько, с какой периодичностью, до какой даты. Некоторые сервисы позволяют задать пробный период, скидку за годовую оплату и паузу.
- Списание по расписанию. В назначенный день система отправляет запрос на списание. Успешное списание превращается в обычный платёж с чеком и отчётом.
- Уведомление. Клиент получает письмо или сообщение от сервиса, продавец видит платёж в кабинете. Часть систем умеет отправлять клиенту предупреждение за несколько дней до списания — это заметно снижает число возвратов.
Никакой магии здесь нет: списание инициирует система, а не клиент. Поэтому всё держится на одном — на корректно оформленном согласии и на том, что клиент в любой момент может отписаться.
Что нужно от клиента и как оформляют согласие
От клиента нужны три вещи: карта или счёт, согласие на регулярные списания и возможность отменить подписку. Последнее важно не только из вежливости: если отписка требует письма в поддержку и трёх дней ожидания, люди просто пишут в банк — а это уже чарджбэк.
Отдельного «закона о рекуррентных платежах» не существует: требования складываются из правил платёжных систем, правил банков и условий договора с клиентом. Поэтому ориентируйтесь на практику, которую требуют сами системы:
- Согласие должно быть явным. Галочка в форме или отдельное подтверждение на платёжной странице, а не фраза мелким шрифтом на последнем экране.
- Условия должны быть понятны до оплаты. Что списывается, сколько, с какой периодичностью и когда можно остановиться.
- Согласие нужно хранить. Если клиент оспорит списание, вопрос будет не в том, помнит ли он про подписку, а в том, есть ли у вас подтверждение.
- Отписка должна работать. Кнопка «отменить подписку» в личном кабинете клиента или в письме — норма, к которой стоит стремиться.
Все пять систем поддерживают рекуррентные платежи
На телефоне таблицу можно прокрутить в сторону →
| Система | Рекуррентные платежи | Самозанятым | Касса | Выплаты |
|---|---|---|---|---|
| Продамус | да | да | бесплатно | на второй рабочий день |
| Робокасса | да | да | бесплатно | по запросу или автоматически |
| ЮKassa | да | да | +1% от чека | 2 рабочих дня |
| Getplatinum | да | да | бесплатно | 1–3 рабочих дня |
| CloudPayments | да | нет, только ИП и ООО | +1,5% от чека | следующий рабочий день |
По строке «рекуррентные платежи» выбирать не из чего — поддерживают все. Разница в другом, и именно на это стоит смотреть.
На что смотреть при выборе
Поддержка списаний по СБП. Карта — не единственный способ привязать клиента, и для части аудитории подписка по СБП удобнее. Не все сервисы одинаково подробно описывают эту возможность, поэтому вопрос стоит задать поддержке прямо: можно ли оформить регулярное списание по СБП и как клиент его отменяет. Если ответа нет — рассчитывайте только на карточные подписки.
Интеграция с вашей платформой. Если вы продаёте курсы, подписка должна сама открывать и закрывать доступ, а не требовать ручной работы. Проверьте, связывается ли платёжная система с вашей LMS или конструктором курсов и что происходит с доступом, когда подписка закончилась. Про связку с платформами читайте в статье как принимать оплату на Tilda и в GetCourse.
Отчётность. Вам нужен список активных подписок, история списаний, причины отказов и выгрузка для бухгалтерии. Если эти данные приходится собирать вручную по письмам, на сотне подписчиков вы утонете.
Стоимость. Рекуррентные платежи тарифицируются по обычной ставке за карты или СБП: у Продамуса 3,8%, у Робокассы 3,9% за карты и 2,7% за СБП (для самозанятых 3,5%), у ЮKassa 3,5% + НДС, у Getplatinum от 3,5%, у CloudPayments ставка индивидуальная. Отдельная плата за подписки в каталоге не отмечена, но её стоит уточнить при подключении.
Отвал клиентов. Чем проще отписаться, тем меньше спорных списаний — и тем важнее качество продукта. Планируйте удержание заранее: напоминание о продлении, понятная ценность внутри подписки, возможность паузы вместо отмены.
Работа с самозанятыми. Если вы на НПД, выбор сужается до четырёх систем: CloudPayments подключает только ИП и ООО.
Как удерживать клиентов и что делать при неудачном списании
Неудачное списание — норма, а не сбой: карта истекла, лимит исчерпан, банк отклонил операцию. Работает такая последовательность:
- Не отключайте доступ мгновенно. Дайте клиенту несколько дней и напомните о платеже: обычно достаточно письма со ссылкой на обновление карты.
- Настройте повторные попытки. Большинство систем умеет пробовать списать снова через день-два. Уточните при подключении, как настроить расписание повторов.
- Предложите альтернативу. Если карта не проходит, клиенту можно дать платёжную ссылку на разовую оплату — так вы сохраните и деньги, и лояльность.
- Разберитесь в причине. Если отказов становится много, дело может быть в банке-эмитенте или в том, что клиенты не понимают, за что списание. Иногда помогает напоминание за 2–3 дня до платежа.
- Считайте удержание, а не только выручку. Подписка ценна тем, сколько месяцев клиент остаётся. Улучшение удержания на пару месяцев обычно даёт больше, чем экономия на комиссии.
Частые вопросы
Что такое рекуррентный платёж?
Это автоматическое списание с карты или счёта клиента по расписанию: раз в месяц, квартал или год. Клиент один раз даёт согласие, дальше платежи проходят без его участия, пока он не отменит подписку.
Чем рекуррент отличается от рассрочки?
Рассрочка — кредитный продукт: банк платит продавцу всю сумму сразу, а клиент рассчитывается с банком. Рекуррент — это регулярные платежи в вашу пользу. Продавец в первом случае получает деньги один раз и целиком, во втором — небольшими суммами, но долго.
Какие системы поддерживают рекуррентные платежи?
Все пять из нашего каталога: Продамус, Робокасса, ЮKassa, Getplatinum и CloudPayments. Выбирать стоит по другим параметрам — поддержке СБП-списаний, интеграции с вашей платформой, отчётности и ставке.
Что нужно от клиента для автоплатежа?
Карта или счёт и явное согласие на регулярные списания с понятными условиями: сумма, периодичность, порядок отмены. Согласие нужно сохранять — оно понадобится, если клиент оспорит платёж.
Можно ли списывать по СБП, а не по карте?
Это зависит от сервиса, и в наших данных такая возможность по системам не детализирована. Уточните у поддержки при подключении: если СБП-подписки нет, рассчитывайте на карточные списания.
Что делать, если списание не прошло?
Не отключать доступ сразу: отправить напоминание, повторить попытку через день-два, предложить платёжную ссылку для разовой оплаты. Большинство отказов связано с истёкшей картой или лимитом, и клиент решает вопрос за пару минут.