В этой статье
СБП — Система быстрых платежей — стала основным способом оплаты для небольших онлайн-проектов: клиент сканирует QR-код, подтверждает перевод в приложении банка, деньги приходят продавцу. Для эксперта это дешевле карт и не требует никакого оборудования.
Разбираем, как проходит платёж, сколько стоит СБП в пяти системах из нашего каталога, чем отличаются подключение через платёжную систему и через банк и какие у СБП ограничения.
Данные о тарифах и сроках — из каталога Findpay, проверены 17 октября 2026 года. Условия сервисов меняются: сверяйтесь на их стороне.
Как проходит платёж по QR-коду
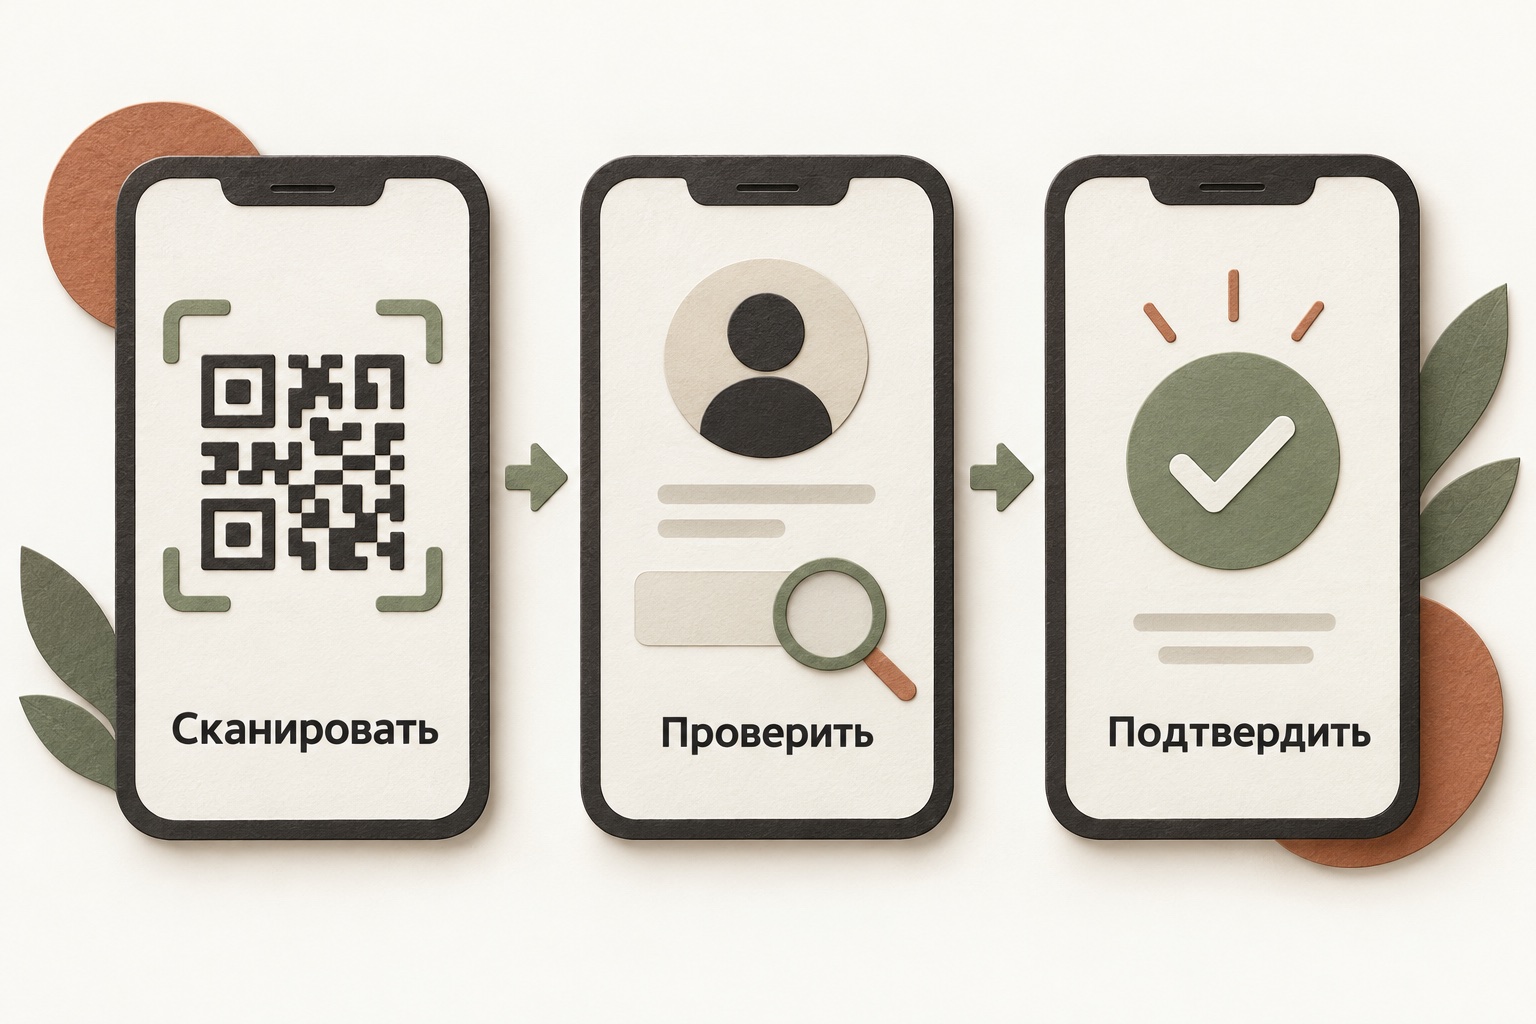
СБП работает на стороне банков: у каждого участника есть доступ к системе, а расчёты идут по номеру телефона или через QR. Для продавца это выглядит так:
- Вы создаёте QR-код в личном кабинете платёжной системы или в банке — на фиксированную сумму или на свободную.
- Клиент сканирует код камерой телефона или прямо в приложении банка.
- Банк подставляет реквизиты получателя: клиенту не нужно вводить номер карты — он видит название получателя и сумму.
- Клиент подтверждает платёж, деньги списываются со счёта и зачисляются продавцу.
По данным НСПК, СБП работает круглосуточно, включая праздничные дни, а оплата обычно проходит мгновенно (sbp.nspk.ru). Возврат оформляется при согласии получателя и наличии чека — то есть через ту же систему, но как согласованная операция.
Отдельно существует универсальный QR-код: отсканировав его, клиент выбирает, чем платить — СБП или другим доступным инструментом. Для продавца это удобно тем, что одна картинка закрывает разные привычки аудитории.
Почему СБП обычно дешевле карт
Карточный платёж — это цепочка: банк-эквайер, платёжная система, банк-эмитент. Каждое звено берёт свою часть, и часть этой стоимости заложена в ставку для продавца. Плюс есть дополнительная нагрузка: риск-мониторинг, чарджбэки, обслуживание карточных данных.
В СБП платёж идёт напрямую между счетами: нет эмитента карты и нет интерчейнджа. Поэтому ставка для продавца ниже, а деньги обычно зачисляются быстрее.
Насколько ниже — видно на цифрах Робокассы: для обычных продавцов СБП 2,7% против 3,9% за карты РФ, для самозанятых 3,5% против 3,9%. На обороте 300 000 ₽ в месяц это разница около 1 200 ₽ — немного, но за год набегает ощутимая сумма.
Ставки по СБП у пяти систем
На телефоне таблицу можно прокрутить в сторону →
| Система | СБП | Карты РФ | Разница | Подключение |
|---|---|---|---|---|
| Продамус | 3,8% | 3,8% | одинаково | платное, у самозанятых есть бесплатный тариф «Старт» |
| Робокасса | 2,7%, для самозанятых 3,5% | 3,9% | СБП дешевле | бесплатно, 1–3 дня |
| ЮKassa | индивидуально | 3,5% + НДС | подтверждают при подключении | бесплатно, от 1 дня |
| Getplatinum | 3,5% | от 3,5% | одинаково | бесплатно, 1 день |
| CloudPayments | индивидуально | индивидуально, 2,6–3,9% | подтверждают при подключении | платное, от 1 дня |
Читать таблицу стоит с оговорками. У Продамуса и Getplatinum СБП стоит столько же, сколько карты, — экономии на ставке не будет, зато СБП остаётся удобнее для клиента. У Робокассы экономия есть, но для самозанятых ставка по СБП выше базовой. У ЮKassa и CloudPayments СБП входит в индивидуальный тариф: конкретную цифру называют после заявки и зависят от оборота и категории.
Общая логика: чем меньше оборот, тем меньше пространство для торга — на старте вы, скорее всего, получите базовую ставку. Пересматривать условия есть смысл, когда появится история платежей.
Сравнить системы по остальным условиям — карты, рассрочки, сроки выплат, интеграции — можно в полной таблице сравнения.
Два способа подключить СБП
Через платёжную систему. Вы регистрируетесь в сервисе, он сам выступает посредником между вами и банком, а вам остаётся кабинет с готовыми инструментами: QR-коды, платёжные ссылки, интеграция с сайтом, отчёты, возвраты, иногда автоматические чеки. Это путь по умолчанию для эксперта и небольшой школы.
Через банк напрямую. Вы открываете расчётный счёт в банке-участнике СБП и подключаете приём оплаты по QR как услугу. По описанию НСПК, для этого нужно открыть счёт, подать заявку в банк и получить универсальный QR-код (sbp.nspk.ru). Банк может дать более низкую ставку, но интерфейс, интеграции и бухгалтерия лягут на вас: единого кабинета с несколькими способами оплаты, ссылками и возвратами в один клик обычно нет.
На телефоне таблицу можно прокрутить в сторону →
| Критерий | Через платёжную систему | Через банк напрямую |
|---|---|---|
| Что нужно | регистрация и проверка в сервисе | расчётный счёт в банке-участнике |
| Ставка | по тарифу сервиса | обсуждается с банком |
| Инструменты | ссылки, QR, интеграции, отчёты, возвраты | зависит от банка |
| Когда подходит | экспертам, школам, небольшим продажам | крупному обороту со своим бухгалтером |
Есть и третий, гибридный вариант: работать через платёжную систему, а расчётный счёт держать в банке, который тоже умеет СБП. Так вы не теряете гибкость кабинета и можете позже сравнить условия.
Что выбрать при небольшом обороте
Пока оборот небольшой, решают не десятые доли процента, а простота и скорость запуска. Практический порядок такой:
- Считайте полную стоимость, а не только ставку. У ЮKassa встроенная касса стоит +1% от чека, у CloudPayments — +1,5%, у Робокассы есть комиссия 50 ₽ при выводе меньше 20 000 ₽. На маленьких суммах эти платежи могут перевесить разницу в ставке.
- Проверьте сроки выплат. Getplatinum — 1–3 рабочих дня, ЮKassa — 2 рабочих дня, Продамус — на второй рабочий день, CloudPayments — следующий рабочий день, у Робокассы выплаты по запросу или автоматически. Если деньги нужны быстро, «по запросу» — не лучший вариант.
- Убедитесь, что СБП есть в кабинете. Не все системы одинаково подробно описывают ставку по СБП: у кого-то она в общем тарифе, у кого-то индивидуальная.
- Не забудьте про самозанятость. Четыре системы из пяти подключают плательщиков НПД — CloudPayments работает только с ИП и ООО.
Если вы только начинаете и продаёте по ссылке в переписке, разумно взять сервис с бесплатным подключением и включённым СБП, а через несколько месяцев — пересмотреть условия по фактическому обороту. Как устроен приём платежей без сайта, разбираем в статье приём платежей без сайта.
Ограничения СБП
- Лимиты. Максимальную сумму операции устанавливает банк плательщика, поэтому у разных клиентов она может быть разной. Если вы продаёте продукт за несколько сотен тысяч рублей, уточните лимиты заранее и держите запасной вариант — платёж по счёту или разбивку на части.
- Возвраты. Вернуть платёж по СБП можно, но это согласованная операция: по данным НСПК, она проводится при согласии получателя и наличии чека. Автоматического «отменить в один клик» со стороны клиента нет — и это скорее плюс для продавца.
- Что видит клиент. В приложении банка клиент видит название получателя, сумму и назначение — без ввода реквизитов карты. Проверьте, как называется ваш бизнес в платёжной форме: непонятное название снижает доверие на этапе подтверждения.
- Привычки аудитории. Часть клиентов до сих пор ищет поле для номера карты. Если убрать этот способ, часть оплат вы потеряете.
- Чеки. При НПД кассовый аппарат не нужен, чек формируется в «Мой налог». Автоматическая передача данных есть не у всех сервисов — это стоит подтвердить при подключении.
Частые вопросы
Что такое СБП простыми словами?
Это система переводов между счетами в разных банках по номеру телефона или QR-коду. Для оплаты товаров и услуг она работает так же: клиент сканирует код или выбирает СБП на платёжной странице и подтверждает перевод.
Почему СБП дешевле оплаты картой?
В карточном платеже участвуют банк-эквайер, платёжная система и банк-эмитент — каждый берёт свою часть. В СБП платёж идёт напрямую между счетами, без карточной инфраструктуры, поэтому ставка для продавца ниже.
Сколько стоит приём платежей по СБП?
По нашим данным: у Робокассы 2,7% (для самозанятых 3,5%), у Getplatinum 3,5%, у Продамуса 3,8%. У ЮKassa и CloudPayments ставка индивидуальная — её подтверждают при подключении.
Как подключить оплату по СБП?
Два пути. Первый — через платёжную систему: регистрируетесь, создаёте QR-код или платёжную ссылку в кабинете. Второй — напрямую в банке-участнике СБП: нужен расчётный счёт, заявка и получение QR-кода от банка.
Что лучше при небольшом обороте — платёжная система или банк?
Платёжная система: запуск быстрее, есть готовые ссылки, QR-коды, возвраты и отчёты в одном кабинете. Прямое подключение через банк имеет смысл при большом обороте и своём бухгалтере, когда важнее ставка, а не удобство.
Есть ли лимиты у платежей по СБП?
Да, максимальную сумму операции устанавливает банк клиента, поэтому у разных покупателей лимит может отличаться. Для крупных платежей стоит заранее предусмотреть альтернативу — счёт или оплату частями.